Os carros elétricos e híbridos estão conquistando cada vez mais espaço nas ruas brasileiras. Com novas tecnologias, menor dependência de combustíveis fósseis e diferentes opções de motorização, esses veículos atraem motoristas que buscam alternativas para a mobilidade do dia a dia.
Entretanto, quem pretende comprar um modelo eletrificado ou já possui um desses veículos precisa considerar um ponto importante: como funciona o seguro para carros elétricos e híbridos e o que muda em relação aos modelos tradicionais?
Embora esses veículos também possam contar com coberturas para colisão, roubo, furto, incêndio e danos a terceiros, suas características exigem atenção a alguns detalhes. A bateria de tração, os componentes eletrônicos, os cabos de recarga e a necessidade de assistência especializada podem influenciar a análise do risco e as condições oferecidas pela seguradora.
Além disso, o preço do seguro varia conforme o modelo do veículo, o perfil do motorista, a região de circulação e as coberturas contratadas.
Neste artigo, você vai entender como funciona o seguro para carros elétricos e híbridos, quais coberturas merecem atenção e como comparar opções para proteger seu veículo.
O seguro para carros elétricos e híbridos é diferente do seguro tradicional?
O seguro para carros elétricos e híbridos segue os princípios do seguro auto convencional, mas algumas particularidades técnicas podem influenciar a contratação e o atendimento em caso de sinistro.
Nos veículos a combustão, o motor utiliza gasolina, etanol ou diesel para gerar energia. Já os elétricos utilizam motores alimentados por baterias, enquanto os híbridos combinam um motor elétrico com um motor a combustão, de acordo com a tecnologia de cada modelo.
Essa diferença interfere na estrutura do veículo e nos procedimentos de reparo.
Por exemplo, um carro elétrico pode exigir ferramentas específicas, equipamentos de segurança e profissionais capacitados para trabalhar com sistemas de alta tensão. Além disso, o custo de determinados componentes e a disponibilidade de peças podem influenciar o orçamento de um reparo.
Por isso, antes de contratar um seguro para carro elétrico ou híbrido, vale conferir se a seguradora aceita o modelo e quais condições oferece para as principais coberturas.
Entre os pontos que merecem atenção, estão:
- Cobertura para danos à bateria de tração.
- Proteção dos componentes elétricos e eletrônicos.
- Assistência 24 horas compatível com o veículo.
- Disponibilidade de oficinas preparadas para atender modelos eletrificados.
- Cobertura para danos a terceiros.
- Condições para reparos, substituição de peças e indenização integral.
A SUSEP explica que as coberturas e os limites de indenização dependem das condições estabelecidas na apólice. Portanto, não basta comparar os nomes dos planos: você precisa entender o que cada seguradora efetivamente oferece.
Seguro para carro elétrico cobre a bateria?
Essa é uma das principais dúvidas de quem pesquisa sobre seguro para veículos elétricos.
A cobertura da bateria depende das garantias contratadas, das circunstâncias do dano e das condições da apólice. Por isso, você deve confirmar com a seguradora como ela trata esse componente.
A bateria de tração é essencial para o funcionamento de um carro elétrico e pode representar uma parcela importante do valor do veículo. Consequentemente, um dano significativo nesse sistema pode gerar um custo elevado de reparo ou substituição.
Imagine que uma colisão danifique a parte inferior do veículo e comprometa a bateria. Se o evento estiver coberto pela apólice, o seguro poderá indenizar os prejuízos conforme os limites e as condições contratadas.
Entretanto, a cobertura para danos acidentais não significa que a seguradora pagará por qualquer problema relacionado à bateria.
Em geral, o desgaste natural, a redução gradual da capacidade de armazenamento de energia e os defeitos de fabricação não se enquadram automaticamente nas coberturas tradicionais para danos acidentais. Essas situações podem exigir a análise da garantia do fabricante ou de uma proteção específica.
Antes de contratar, esclareça as seguintes questões:
- A apólice contempla danos à bateria provocados por colisão?
- Como o contrato trata os danos causados por incêndio ou alagamento?
- Quais condições se aplicam à substituição ou ao reparo da bateria?
- Existe alguma exclusão específica para componentes de alta tensão?
- Qual franquia se aplica aos danos cobertos?
Essas informações ajudam você a compreender a proteção oferecida e a evitar dúvidas quando precisar acionar o seguro.
O seguro para carro híbrido também cobre a bateria?
Sim, um carro híbrido pode contar com proteção para danos à bateria e aos demais componentes, desde que as coberturas contratadas contemplem o evento e o prejuízo em questão.
Entretanto, o funcionamento de um híbrido apresenta algumas diferenças em relação ao de um elétrico puro. Dependendo da tecnologia, o veículo combina um motor a combustão, um motor elétrico e uma bateria de tração, além de outros componentes eletrônicos.
Por isso, a análise do seguro precisa considerar as características específicas do modelo.
Imagine que uma colisão danifique tanto a parte mecânica quanto o sistema elétrico do veículo. A seguradora avaliará os prejuízos e aplicará as condições previstas na apólice para determinar quais reparos estão cobertos.
Por outro lado, se o veículo apresentar um defeito mecânico ou uma falha interna decorrente de desgaste, o seguro auto convencional geralmente não cobrirá o reparo apenas porque o carro é híbrido.
Além disso, a garantia de fábrica pode oferecer proteção específica para a bateria ou para outros componentes durante determinado período, conforme as condições da montadora. Vale conferir essa garantia separadamente do seguro auto.
Quais coberturas um seguro para carros elétricos deve oferecer?
As coberturas ideais dependem do veículo, da rotina do motorista e dos riscos que ele deseja proteger. Ainda assim, algumas garantias merecem atenção especial durante a cotação.
1. Cobertura para colisão
A cobertura para colisão pode ajudar a pagar os reparos do veículo quando um acidente estiver previsto na apólice.
Nos modelos elétricos e híbridos, esse ponto merece atenção porque uma batida pode atingir componentes eletrônicos, sistemas de alta tensão ou a bateria de tração.
Por isso, confirme como a seguradora trata esses danos e quais condições se aplicam ao reparo.
2. Cobertura contra roubo e furto
A proteção contra roubo e furto pode reduzir o prejuízo financeiro caso o veículo seja roubado ou furtado nas situações contempladas pelo contrato.
Como os carros eletrificados podem ter valores de aquisição elevados, vale comparar as condições de indenização e verificar como a seguradora calcula o valor do veículo em caso de indenização integral.
3. Cobertura para incêndio
Um incêndio pode provocar danos significativos ao veículo e aos seus componentes.
A cobertura dependerá das garantias contratadas e das circunstâncias do ocorrido. Por isso, confira as condições aplicáveis ao sistema elétrico e à bateria de tração.
4. Cobertura para danos da natureza
Alagamentos, enchentes e outros eventos naturais podem comprometer diferentes partes do veículo, inclusive seus sistemas elétricos.
Se você circula frequentemente por regiões sujeitas a alagamentos, vale conferir se a apólice oferece cobertura para esses eventos e quais exclusões se aplicam.
5. Responsabilidade civil para danos a terceiros
Uma colisão pode causar prejuízos não apenas ao seu veículo, mas também a outros carros, imóveis ou bens.
A cobertura de responsabilidade civil facultativa de veículos (RCF-V) pode ajudar a indenizar danos materiais e, conforme as garantias contratadas, danos corporais causados a terceiros pelos quais você seja responsabilizado.
Como os custos de reparação variam conforme o veículo e a extensão dos danos, avalie os limites de indenização ao comparar as propostas.
6. Assistência 24 horas
A assistência 24 horas pode ajudar em situações como pane, necessidade de guincho ou outros imprevistos contemplados no plano.
No caso dos carros elétricos e híbridos, vale verificar se a seguradora dispõe de atendimento adequado ao modelo, especialmente para o transporte do veículo.
Algumas assistências podem oferecer encaminhamento a um ponto de recarga ou serviços específicos para veículos eletrificados. Entretanto, você precisa confirmar a disponibilidade desses recursos antes de contratar.
O seguro para carro elétrico cobre o cabo de recarga e o carregador residencial?
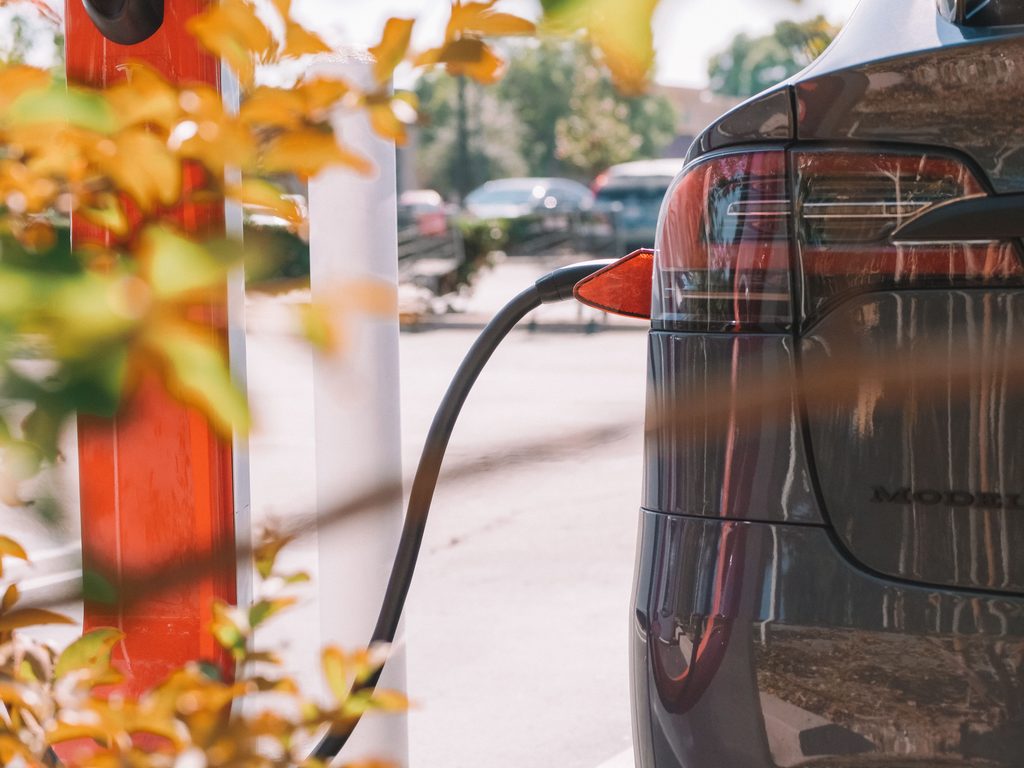
O cabo de recarga e o carregador residencial, conhecido como wallbox, também merecem atenção na hora de contratar a proteção do veículo.
Embora esses equipamentos façam parte da rotina de muitos proprietários de carros elétricos e híbridos plug-in, você não deve presumir que o seguro auto cobre automaticamente todos os equipamentos de recarga.
A cobertura dependerá do produto contratado, da forma como o equipamento está instalado e das condições da apólice.
Por exemplo, se você utiliza um carregador instalado na garagem de casa, pode ser necessário verificar se existe uma cobertura específica para o equipamento no seguro residencial ou em outra modalidade de proteção.
Da mesma forma, confirme como a seguradora trata o cabo de recarga portátil em situações de roubo, furto ou dano acidental.
Antes de contratar, pergunte:
- O cabo de recarga está incluído na cobertura do veículo?
- O carregador residencial precisa de uma contratação separada?
- A apólice contempla danos elétricos ao equipamento?
- Quais limites e exclusões se aplicam?
Ao esclarecer esses pontos, você consegue avaliar se precisa complementar a proteção do carro com outra modalidade de seguro.
Seguro para carro elétrico é mais caro?
O preço do seguro para carro elétrico pode ser maior ou menor do que o de um veículo a combustão, dependendo das características do modelo e do perfil do motorista.
Por isso, não existe um valor único que sirva para todos os carros elétricos e híbridos.
A seguradora considera diferentes fatores ao calcular o preço, incluindo:
- Modelo, versão e ano do veículo.
- Valor de mercado e custo estimado dos reparos.
- Perfil do principal condutor.
- Região onde o carro circula e pernoita.
- Histórico de sinistros e outros fatores de risco.
- Coberturas, franquias e serviços de assistência contratados.
Além disso, a disponibilidade de peças e oficinas especializadas pode influenciar a avaliação do risco e o custo de reparação de determinados modelos.
Imagine duas pessoas que compraram veículos eletrificados de valores semelhantes. Mesmo assim, elas podem receber propostas diferentes porque utilizam os carros de maneiras distintas, moram em regiões diferentes ou escolheram coberturas e franquias diferentes.
Por esse motivo, o melhor caminho é solicitar uma cotação personalizada e comparar as propostas disponíveis para o seu perfil.
Como economizar no seguro para carros elétricos e híbridos?
Você pode adotar algumas estratégias para encontrar uma opção que equilibre preço e proteção.
Compare diferentes seguradoras. Cada empresa pode oferecer condições comerciais, coberturas e critérios de aceitação diferentes para o mesmo veículo.
Avalie a franquia. Compare o valor que você pagaria em um sinistro parcial com o preço total do seguro. Uma franquia menor nem sempre representa o melhor custo-benefício.
Escolha coberturas adequadas à sua rotina. Priorize as proteções que fazem sentido para o seu uso do veículo, sem deixar de considerar riscos importantes.
Informe corretamente o perfil de utilização. Dados como principal condutor, endereço de pernoite e frequência de uso ajudam a seguradora a avaliar o risco de maneira adequada.
Consulte as condições da assistência. Verifique os limites de guincho e a disponibilidade de atendimento compatível com o veículo eletrificado.
Ao comparar esses fatores, você consegue avaliar o custo total da proteção, e não apenas o preço apresentado inicialmente.
Carros elétricos e híbridos precisam de oficinas especializadas?
A manutenção e o reparo de veículos eletrificados podem exigir conhecimentos técnicos, ferramentas e equipamentos específicos.
Isso acontece porque esses automóveis utilizam sistemas de alta tensão e componentes eletrônicos que demandam procedimentos próprios de segurança.
Em caso de sinistro, a disponibilidade de oficinas capacitadas pode influenciar o processo de avaliação e reparação do veículo.
Por isso, antes de contratar, pergunte à seguradora quais opções de atendimento ela oferece para o modelo que você possui. Confira também se você pode escolher uma oficina ou se precisa utilizar a rede indicada pela empresa.
Esse cuidado ajuda a entender como funcionará o atendimento e quais alternativas você terá caso precise realizar um reparo.
Vale a pena contratar seguro para carro elétrico ou híbrido?
Sim. Assim como acontece com os veículos a combustão, o seguro auto pode ajudar a proteger o patrimônio e reduzir o impacto financeiro de imprevistos.
Entretanto, a decisão de contratar deve considerar o valor do veículo, os custos potenciais de reparação e a sua capacidade de lidar com prejuízos inesperados.
Imagine que você compre um carro elétrico para utilizar diariamente no trabalho. Uma colisão que comprometa componentes importantes pode gerar despesas elevadas, especialmente se o reparo exigir peças específicas.
Além disso, um acidente pode provocar danos a terceiros, ampliando o custo total do ocorrido.
Com uma apólice adequada, você pode contar com as coberturas contratadas para lidar com esses riscos, respeitando as franquias, os limites de indenização e as exclusões.
Portanto, antes de escolher um seguro, compare as condições oferecidas pelas seguradoras e verifique se a proteção contempla as particularidades do seu veículo.
Como fazer uma cotação de seguro para carro elétrico ou híbrido?
Se você está pensando em comprar um veículo eletrificado ou já possui um modelo elétrico ou híbrido, vale comparar as opções de seguro disponíveis antes de tomar uma decisão.
Na PotSeg Corretora de Seguros, você pode buscar alternativas de seguro auto de acordo com as características do veículo e as suas necessidades de proteção.
Durante a cotação, informe corretamente o modelo, o ano, a versão e o perfil de utilização. Além disso, converse com a corretora sobre pontos importantes, como a cobertura da bateria, a assistência 24 horas, os limites para danos a terceiros e as condições de reparação.
Dessa forma, você consegue avaliar as propostas com mais clareza e identificar a alternativa que melhor combina com seu veículo e seu orçamento.
Vai comprar um carro elétrico ou híbrido? Faça uma cotação com a PotSeg e compare as opções de seguro auto para proteger seu veículo com mais tranquilidade.
Perguntas frequentes sobre seguro para carros elétricos e híbridos
O seguro para carro elétrico cobre a bateria?
A cobertura depende das garantias contratadas e das condições da apólice. Danos à bateria provocados por eventos cobertos podem ter proteção, mas desgaste natural e defeitos de fabricação não estão automaticamente incluídos no seguro auto convencional.
O seguro para carro híbrido é diferente do seguro para carro elétrico?
Ambos seguem os princípios do seguro auto, mas possuem características técnicas diferentes. O híbrido combina sistemas elétricos e a combustão, enquanto o elétrico utiliza um sistema de propulsão elétrica. Essas diferenças podem influenciar a análise do risco, os custos de reparação e as condições oferecidas pela seguradora.
O seguro para carro elétrico é mais caro?
Não necessariamente. O preço depende do modelo, do perfil do condutor, da região, das coberturas e de outros fatores de risco. Para saber quanto custa proteger um veículo específico, solicite uma cotação personalizada.
O seguro cobre o carregador residencial do carro elétrico?
Não automaticamente. O carregador residencial pode exigir uma cobertura específica, dependendo do produto contratado. Verifique também as condições do seguro residencial para entender quais proteções estão disponíveis para o equipamento instalado na sua casa.
O seguro para carro elétrico cobre pane por falta de bateria?
A assistência depende do plano contratado. Algumas seguradoras podem oferecer serviços específicos para veículos eletrificados, mas você precisa confirmar se existe atendimento para falta de carga, qual é o limite de transporte e quais condições se aplicam.
O seguro cobre defeitos na bateria ou no motor elétrico?
O seguro auto convencional não funciona como uma garantia contra qualquer falha mecânica ou elétrica. A cobertura dependerá da causa do problema, das garantias contratadas e das exclusões previstas na apólice. Para defeitos de fabricação, consulte também a garantia da montadora.
Posso contratar seguro para qualquer carro elétrico ou híbrido?
A aceitação depende da seguradora e das características do veículo. Como cada empresa estabelece seus próprios critérios de aceitação, consulte uma corretora para verificar quais opções estão disponíveis para o seu modelo.
Conte com a PotSeg para encontrar a proteção adequada para o seu veículo. Compare as opções de seguro auto e conheça as coberturas e assistências disponíveis para carros elétricos e híbridos.