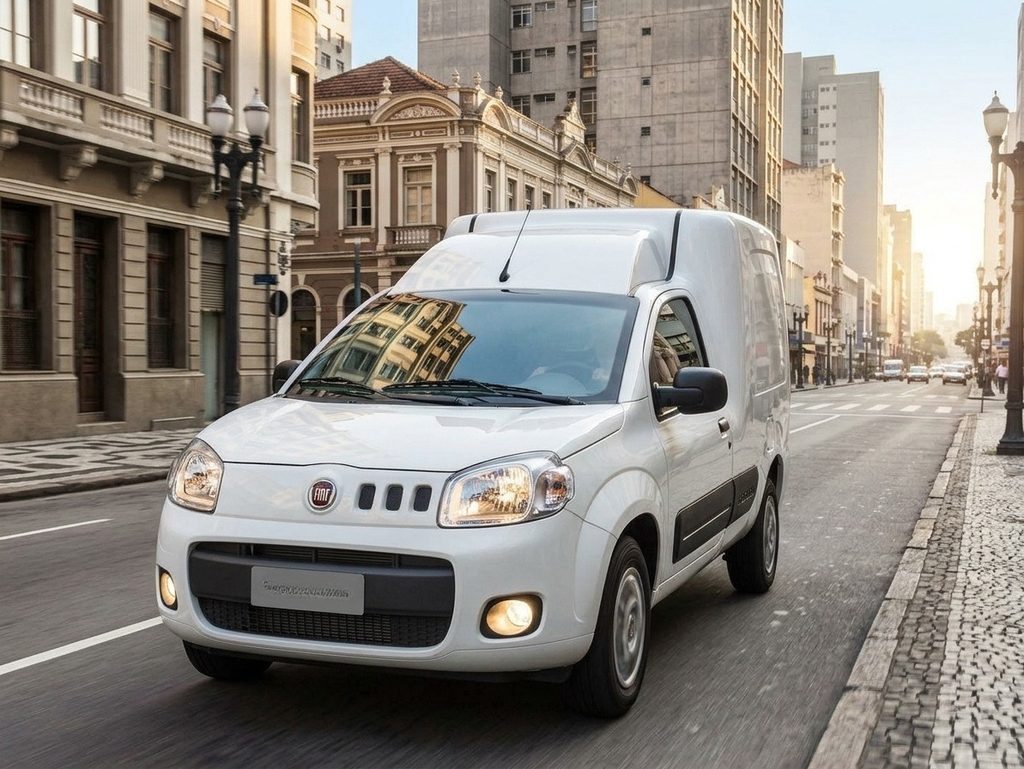
Quem utiliza um veículo utilitário sabe que ele pode ser muito mais do que um meio de transporte. Para profissionais autônomos, comerciantes e empresas, modelos como Fiat Fiorino, Fiat Strada, Chevrolet Montana e Renault Kangoo fazem parte da rotina de trabalho e ajudam a transportar mercadorias, ferramentas, equipamentos e outros materiais.
Mas, na hora de proteger esse patrimônio, surge uma dúvida: veículos utilitários precisam de um seguro diferente dos carros de passeio?
A resposta depende de alguns fatores. Embora existam coberturas semelhantes às oferecidas para automóveis convencionais, o tipo de utilização do veículo, a atividade profissional e os equipamentos transportados podem influenciar as condições do seguro.
Por isso, antes de contratar uma apólice, é importante entender como funciona o seguro para veículos utilitários e quais cuidados tomar para escolher uma proteção adequada.
O que é considerado um veículo utilitário?
Os veículos utilitários são modelos desenvolvidos para oferecer mais espaço interno, capacidade de carga ou versatilidade no transporte de pessoas e mercadorias. Eles podem atender tanto às necessidades pessoais quanto às atividades profissionais.
Entre os exemplos mais comuns estão:
- Fiat Fiorino: muito utilizado em entregas e pequenos transportes de mercadorias.
- Fiat Strada: uma picape compacta que atende profissionais autônomos e empresas.
- Chevrolet Montana: utilizada tanto no dia a dia quanto no transporte de equipamentos e materiais.
- Renault Kangoo: bastante procurada por prestadores de serviços e comerciantes.
- Volkswagen Saveiro: comum entre profissionais que precisam transportar ferramentas e cargas menores.
- Fiat Ducato: utilizada em atividades comerciais, entregas e diferentes serviços de transporte.
Apesar das diferenças entre esses modelos, todos podem ter necessidades específicas de proteção, principalmente quando são utilizados como ferramentas de trabalho.
Veículos utilitários precisam de seguro diferente?
Não necessariamente. Um veículo utilitário pode contar com modalidades de seguro semelhantes às de um automóvel de passeio, incluindo proteção contra roubo, furto, colisão, incêndio e danos a terceiros, conforme as coberturas contratadas.
Entretanto, existe uma diferença importante: a finalidade de utilização do veículo precisa ser considerada na contratação.
Um utilitário utilizado exclusivamente para deslocamentos pessoais pode ter um enquadramento diferente daquele utilizado diariamente para entregas, transporte de mercadorias ou prestação de serviços.
Além disso, cada seguradora possui critérios próprios para avaliar o risco e aceitar a contratação. Algumas trabalham com produtos específicos para determinadas categorias de veículos ou atividades profissionais.
Portanto, não basta informar apenas o modelo do veículo. É fundamental explicar como ele será utilizado.
Seguro para utilitário de uso particular e comercial: qual é a diferença?
Uma das principais informações consideradas na cotação do seguro auto é a finalidade de utilização do veículo.
Isso acontece porque um automóvel utilizado apenas para deslocamentos pessoais apresenta uma rotina diferente de outro que circula diariamente para atender clientes, realizar entregas ou transportar mercadorias.
Veja alguns exemplos:
Seguro para utilitário de uso particular
Imagine uma pessoa que possui uma Fiat Strada e utiliza o veículo para ir ao trabalho, fazer compras, viajar e realizar atividades pessoais.
Nesse cenário, o utilitário pode ser enquadrado como veículo de uso particular, desde que atenda aos critérios da seguradora escolhida.
Seguro para utilitário de uso comercial
Agora imagine um profissional autônomo que utiliza uma Fiat Fiorino para realizar entregas durante a semana ou um técnico que dirige uma Saveiro diariamente para visitar clientes e transportar ferramentas.
Nesse caso, o veículo possui finalidade profissional e pode precisar ser enquadrado como de uso comercial.
Essa informação é importante porque a frequência de circulação, a atividade exercida e a exposição a determinados riscos podem influenciar o cálculo do seguro.
Atenção: não é necessário que o veículo tenha adesivos ou identificação de uma empresa para ser considerado de uso comercial. A finalidade real de utilização é o que deve ser informada na cotação.
O que o seguro de um veículo utilitário pode cobrir?
As coberturas disponíveis dependem da seguradora e das condições de cada contrato. No entanto, existem algumas proteções bastante importantes para quem utiliza um utilitário.
Conheça as principais:
1. Roubo e furto
Essa cobertura protege o proprietário diante de situações de roubo ou furto do veículo, conforme as condições previstas na apólice.
Para quem depende do utilitário para trabalhar, esse tipo de ocorrência pode representar não apenas a perda de um patrimônio, mas também a interrupção das atividades profissionais.
2. Colisão
A cobertura para colisão pode garantir o reparo do veículo em caso de acidentes, como batidas, choques e outros eventos previstos no contrato.
É uma proteção importante para quem utiliza o automóvel frequentemente e percorre diferentes trajetos ao longo do dia.
3. Danos a terceiros
Também conhecida como Responsabilidade Civil Facultativa de Veículos (RCF-V), essa cobertura pode ajudar a pagar indenizações por danos materiais e corporais causados a terceiros, respeitando os limites contratados e as condições da apólice.
Para profissionais que passam muitas horas no trânsito, essa proteção merece atenção especial.
4. Assistência 24 horas
A assistência 24 horas pode oferecer serviços como guincho, socorro mecânico, auxílio em caso de pane e chaveiro, de acordo com o plano contratado.
Imagine depender da Fiorino para realizar entregas e enfrentar uma pane durante o expediente. Ter acesso a esse tipo de assistência pode facilitar bastante a resolução do imprevisto.
5. Carro reserva
Dependendo do produto e das condições contratadas, também é possível incluir carro reserva.
Essa opção merece atenção de quem depende do veículo para trabalhar, pois pode ajudar a manter parte da rotina durante o período em que o utilitário estiver em reparo.
O seguro cobre as mercadorias e ferramentas transportadas no utilitário?
Essa é uma dúvida muito importante, principalmente para quem utiliza o veículo profissionalmente.
De maneira geral, o seguro auto tradicional protege o veículo e as coberturas adicionais contratadas, mas isso não significa que as mercadorias, ferramentas e equipamentos transportados também estejam automaticamente protegidos.
Por exemplo, um profissional que utiliza uma Fiorino para transportar produtos de clientes pode ter o veículo segurado contra roubo e furto, mas ainda precisa verificar se existe uma cobertura específica para as mercadorias.
Dependendo da atividade, pode ser interessante avaliar outros seguros, como:
- Seguro de transporte de cargas: voltado à proteção das mercadorias durante o transporte, conforme a modalidade e as condições contratadas.
- Seguro de equipamentos: pode proteger ferramentas e equipamentos utilizados na atividade profissional.
- Seguro empresarial: pode oferecer proteção para diferentes bens e riscos relacionados à empresa, conforme as coberturas escolhidas.
Por isso, é importante não confundir a proteção do veículo com a proteção de tudo o que está sendo transportado dentro dele.
O que influencia o preço do seguro de um veículo utilitário?
Assim como acontece com os carros de passeio, o preço do seguro de um utilitário não é fixo. A seguradora considera diferentes informações para avaliar o risco e calcular o valor da proposta.
Entre os principais fatores estão:
- Modelo e ano do veículo: características do utilitário, valor de mercado e custos de reparação.
- Perfil do condutor: idade, experiência e histórico de utilização, conforme os critérios da seguradora.
- Região de circulação: local onde o veículo permanece e costuma circular.
- Finalidade de uso: utilização particular, comercial ou outra categoria disponível.
- Frequência de utilização: quantidade de dias e intensidade de circulação.
- Coberturas contratadas: quanto maior a proteção escolhida, maior pode ser o valor do seguro.
- Local de estacionamento: existência de garagem e outras informações solicitadas na avaliação de risco.
Por esse motivo, dois proprietários do mesmo modelo de utilitário podem receber cotações diferentes.
O ideal é comparar propostas considerando não apenas o preço, mas também os limites de cobertura, as franquias e os serviços oferecidos.
Como contratar seguro para veículos utilitários?
O primeiro passo é identificar corretamente a finalidade de utilização do veículo. Afinal, um utilitário utilizado para lazer possui necessidades diferentes de outro que circula diariamente realizando entregas ou prestando serviços.
Em seguida, vale avaliar quais proteções fazem sentido para a sua rotina, considerando o valor do veículo, os riscos aos quais ele está exposto e a importância que representa para o seu trabalho.
Também é fundamental comparar as opções disponíveis em diferentes seguradoras. Nem todas trabalham com as mesmas regras de aceitação, coberturas ou condições comerciais para veículos utilitários.
Nesse processo, contar com uma corretora de seguros pode facilitar a busca por alternativas, permitindo analisar diferentes propostas e encontrar uma opção compatível com suas necessidades.
Afinal, vale a pena contratar seguro para um veículo utilitário?
Sim! Principalmente quando o veículo representa uma ferramenta importante para o trabalho ou para a rotina da família.
Uma ocorrência como roubo, furto ou colisão pode gerar despesas inesperadas e comprometer a organização financeira do proprietário. Para quem depende do utilitário profissionalmente, o impacto pode ser ainda maior, já que a indisponibilidade do veículo também pode prejudicar a realização de serviços e entregas.
Por isso, contratar um seguro auto adequado é uma maneira de proteger seu patrimônio e ter mais tranquilidade diante de imprevistos.
Na PotSeg, você pode contar com o apoio de profissionais para avaliar as opções disponíveis e encontrar uma proteção adequada ao seu veículo e à sua rotina.
Faça uma cotação de seguro auto com a PotSeg! Compare alternativas, conheça as coberturas disponíveis e proteja seu utilitário com mais tranquilidade.