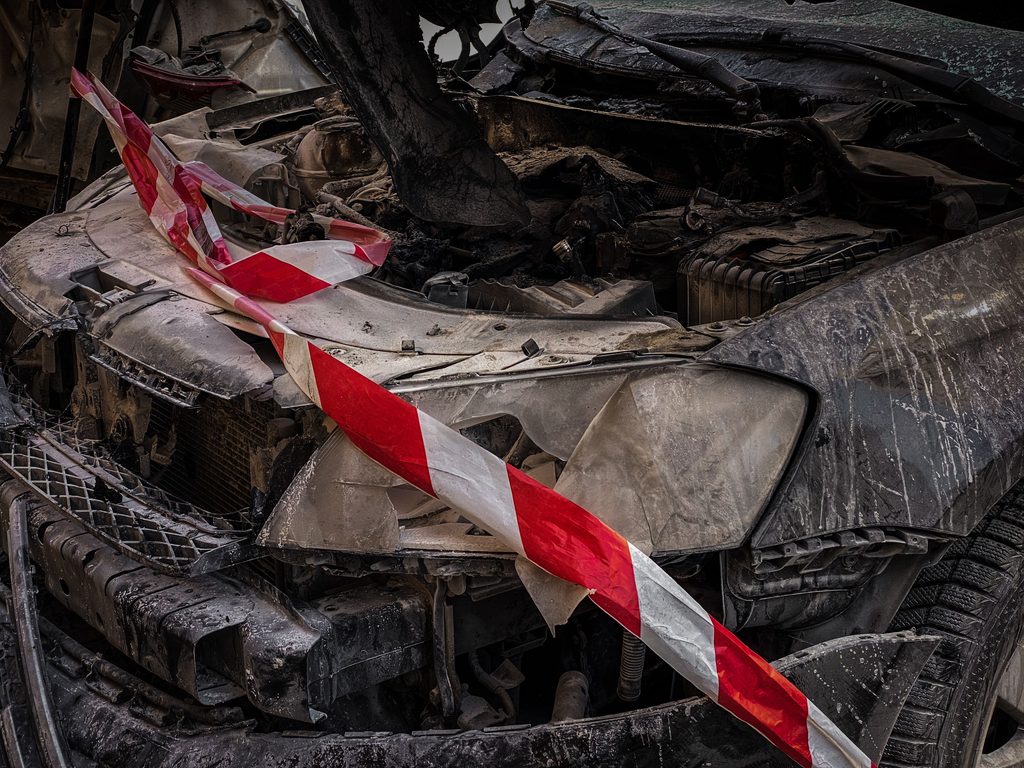
Você estaciona o carro na rua, resolve alguns compromissos e, quando volta, encontra a lateral amassada. Ou, então, está dirigindo normalmente quando outro veículo bate no seu e o motorista foge sem deixar contato. Além do susto e da indignação, surge uma preocupação imediata: quem vai pagar pelo conserto?
Diante dessa situação, uma das primeiras dúvidas é: bateram no meu carro e o motorista fugiu; o seguro auto cobre os danos?
A resposta é sim, em determinadas situações. O seguro auto pode cobrir o conserto, desde que você tenha contratado uma cobertura que inclua colisão e que o acidente esteja de acordo com as condições da apólice. Portanto, a fuga do outro motorista não impede automaticamente o acionamento do seu seguro.
Por outro lado, se você contratou apenas uma proteção contra roubo e furto, por exemplo, não deve presumir que os danos de uma batida estarão cobertos. Afinal, cada apólice oferece proteções específicas, e a indenização depende das condições contratadas.
Neste artigo, você vai entender quando o seguro auto cobre uma colisão causada por um motorista que fugiu, como proceder após o acidente, quando registrar um boletim de ocorrência e quais cuidados tomar para solicitar a indenização.
Bateram no meu carro e o motorista fugiu: o seguro cobre?
Sim, o seguro auto pode cobrir os danos causados por um motorista que bateu no seu veículo e fugiu, desde que a apólice inclua uma cobertura aplicável à colisão e que o evento esteja coberto pelo contrato.
Na prática, isso significa que você não precisa necessariamente identificar o outro motorista para comunicar o acidente à sua própria seguradora. Se você possui uma cobertura adequada, pode solicitar a análise do sinistro e verificar as condições para reparar o veículo.
Imagine, por exemplo, que você esteja parado em um semáforo quando outro veículo atinge a traseira do seu carro. Em seguida, o motorista acelera e vai embora sem fornecer os dados. Nesse caso, se sua apólice inclui cobertura para colisão, você poderá comunicar o ocorrido e solicitar a avaliação dos danos.
Entretanto, a seguradora analisará as circunstâncias do acidente, os prejuízos apresentados, as coberturas contratadas e as demais condições da apólice. Além disso, poderá solicitar documentos que ajudem a esclarecer o ocorrido.
Também é importante considerar a franquia. Em muitos contratos, o segurado precisa pagar uma parte do custo do reparo quando ocorre uma colisão com danos parciais. Portanto, o valor da franquia deve entrar na sua avaliação antes de decidir como proceder.
Por isso, confira sua apólice e entre em contato com a seguradora ou com seu corretor de seguros para entender quais são os próximos passos.
Quando o seguro auto cobre uma batida com motorista desconhecido?
O seguro pode cobrir esse tipo de ocorrência quando o contrato inclui uma proteção aplicável aos danos provocados pela colisão. Embora a ausência do responsável dificulte a identificação de quem causou o acidente, isso não significa, por si só, que você não poderá acionar sua própria apólice.
Veja, a seguir, algumas situações em que você pode precisar utilizar o seguro.
1. Um motorista bateu no seu carro e fugiu
Imagine que você esteja dirigindo pela cidade quando outro veículo muda de faixa sem a devida atenção, atinge a lateral do seu carro e foge.
Nesse caso, se você contratou cobertura para colisão, poderá comunicar o sinistro à seguradora e solicitar a análise do conserto. A empresa avaliará os danos e seguirá os procedimentos previstos na apólice.
Para facilitar essa análise, registre as informações disponíveis, como o horário, o local, a descrição do veículo envolvido e os dados de eventuais testemunhas. Dessa forma, você terá mais elementos para explicar o que aconteceu.
2. Encontraram seu carro amassado no estacionamento
Você estaciona o veículo no shopping, no trabalho ou na rua. Porém, quando retorna, percebe um amassado na porta ou no para-choque e não encontra nenhum responsável.
Se a causa provável for uma colisão e sua apólice cobrir esse tipo de dano, você poderá consultar a seguradora sobre a possibilidade de acionar o seguro.
Além disso, fotos do local, imagens de câmeras e informações de testemunhas podem ajudar a esclarecer o ocorrido. Ainda assim, a cobertura dependerá da análise da seguradora e das condições do contrato.
3. Um veículo atingiu seu carro enquanto ele estava estacionado
Outra situação comum acontece quando você deixa o carro estacionado em frente à sua casa e outro motorista bate nele durante uma manobra. Depois do acidente, o responsável vai embora sem deixar contato.
Nesse cenário, se você tiver cobertura para colisão, poderá comunicar o ocorrido e verificar como solicitar o reparo.
Portanto, mesmo quando não há um responsável identificado, vale consultar sua seguradora antes de pagar pelo conserto por conta própria.
O seguro cobre o conserto se eu não descobrir quem bateu no meu carro?
Sim, isso pode acontecer. A identificação do outro motorista não é necessariamente uma condição para acionar a própria cobertura de colisão. No entanto, é fundamental verificar se a sua apólice contempla os danos sofridos.
Para entender melhor, considere duas situações diferentes.
Quando você tem cobertura para colisão: poderá solicitar a análise do reparo do seu veículo, respeitando as condições do contrato e a eventual franquia.
Quando você não tem cobertura para colisão: o seguro pode não pagar o conserto, mesmo que outra pessoa tenha provocado o acidente. Por exemplo, uma apólice limitada a roubo e furto não garante cobertura para uma batida.
Por outro lado, se você conseguir identificar o responsável posteriormente, poderá buscar o ressarcimento dos prejuízos pelos meios cabíveis. Além disso, caso o motorista tenha seguro com cobertura de responsabilidade civil para danos a terceiros, poderá existir a possibilidade de solicitar atendimento pela seguradora dele.
Entretanto, a existência dessa cobertura não garante automaticamente o pagamento. A seguradora precisará avaliar a responsabilidade, o evento e as condições da apólice.
Preciso pagar franquia se bateram no meu carro e o motorista fugiu?
Depende das condições da apólice e da forma como o sinistro será tratado. Em muitas apólices de seguro auto, a cobertura de colisão para danos parciais prevê o pagamento de franquia pelo segurado. Portanto, o fato de o outro motorista ter fugido não elimina automaticamente essa obrigação.
A franquia corresponde à parcela do custo do reparo que fica sob responsabilidade do segurado, conforme o contrato.
Imagine, por exemplo, que o conserto do seu carro custe R$ 4.000 e que a franquia aplicável seja de R$ 1.500. Nesse caso simplificado, você pagaria R$ 1.500, enquanto a seguradora arcaria com os R$ 2.500 restantes, desde que o sinistro fosse aprovado e não houvesse outras condições que alterassem o cálculo.
É importante destacar que esses valores são apenas ilustrativos. Na prática, a franquia e o valor indenizável dependem da sua apólice.
Por isso, antes de acionar o seguro, compare o valor estimado do reparo com a franquia. Se os danos forem pequenos e o conserto custar menos que esse valor, pode não compensar utilizar a cobertura para aquele reparo específico.
Ainda assim, não tome a decisão apenas pelo preço. Converse com a seguradora ou com seu corretor para entender os procedimentos e verificar se o acionamento pode afetar seu bônus na renovação. Afinal, os critérios de bônus variam conforme a seguradora e o contrato.
O que fazer quando batem no seu carro e o motorista foge?
Além de saber se o seguro cobre o conserto, é importante agir corretamente depois do acidente. Dessa maneira, você preserva sua segurança e reúne informações que podem facilitar a comunicação do sinistro.
1. Priorize sua segurança
Se a batida acontecer enquanto você estiver dirigindo, pare em um local seguro assim que possível. Caso existam feridos, acione os serviços de emergência.
Além disso, não persiga o motorista que fugiu. Embora seja compreensível querer identificar o responsável, a perseguição pode aumentar o risco de outro acidente e colocar você e outras pessoas em perigo.
2. Fotografe os danos e o local
Se for seguro, registre os danos no veículo, a posição dos carros e as características do local.
Caso você tenha conseguido observar o veículo responsável, anote as informações disponíveis, como modelo, cor e placa. No entanto, não tente obter esses dados colocando sua segurança em risco.
Esses registros podem ajudar a explicar o que aconteceu à seguradora e, consequentemente, contribuir para a análise do sinistro.
3. Procure testemunhas e possíveis imagens
Se houver pessoas que presenciaram o acidente, pergunte se elas podem fornecer informações de contato.
Além disso, verifique se existem câmeras de segurança nas proximidades, como as de estabelecimentos comerciais, condomínios ou estacionamentos. As imagens podem ajudar a esclarecer a ocorrência, embora o acesso dependa das regras e dos procedimentos de cada responsável.
4. Registre um boletim de ocorrência
O boletim de ocorrência ajuda a documentar o acidente e a formalizar as informações disponíveis sobre a fuga do motorista.
Para isso, verifique se o registro pode ser realizado pela delegacia eletrônica do seu estado ou se a situação exige atendimento presencial. Afinal, os procedimentos variam conforme a ocorrência e a localidade.
Ao registrar o fato, informe os acontecimentos com precisão e guarde o número do boletim. Além de documentar a situação, esse registro poderá ser solicitado pela seguradora durante a análise do sinistro.
Entretanto, confirme com a empresa quais documentos são necessários no seu caso.
5. Avise a seguradora ou seu corretor
Assim que possível, comunique o acidente e explique que o outro motorista fugiu.
Durante o atendimento, informe a data, o horário, o local, os danos aparentes e tudo o que você conseguiu observar. Em seguida, pergunte quais documentos serão necessários e como o veículo deverá ser encaminhado para avaliação.
Também é importante guardar o protocolo do atendimento e seguir as orientações recebidas. Dessa forma, você poderá acompanhar o processo com mais organização.
6. Aguarde a autorização antes de iniciar o conserto
Antes de autorizar os reparos, confirme com a seguradora qual procedimento você deve seguir.
Dependendo do contrato, você poderá utilizar uma oficina referenciada ou uma oficina de sua escolha. Contudo, a possibilidade de escolha e as condições de atendimento variam conforme a apólice.
Por isso, evite iniciar um reparo que possa comprometer a avaliação dos danos antes de receber as orientações necessárias. A exceção ocorre quando alguma medida imediata é indispensável para garantir a segurança.
O seguro cobre se bateram no meu carro e eu não tenho fotos?
A falta de fotos não significa necessariamente que você perderá o direito de solicitar a análise do sinistro.
Nesse caso, comunique o ocorrido à seguradora e apresente as informações e os documentos disponíveis. Conforme a situação, a empresa poderá solicitar uma vistoria, orçamentos, o boletim de ocorrência ou outros registros que ajudem a avaliar o caso.
Se você não conseguiu fotografar o momento da batida, procure reunir outros elementos que ajudem a demonstrar os danos e as circunstâncias do acidente.
Por exemplo, informe o local e o horário aproximado, apresente imagens feitas posteriormente e verifique a existência de testemunhas ou câmeras de segurança.
O mais importante é relatar os fatos com clareza e não inventar informações sobre o veículo responsável ou sobre a dinâmica da colisão. Assim, você contribui para uma análise mais precisa do ocorrido.
De qualquer forma, a decisão sobre a cobertura dependerá da avaliação do sinistro e das condições contratuais.
E se o motorista que fugiu for identificado depois?
Se você conseguir identificar o responsável, poderá reunir as informações necessárias para buscar o ressarcimento dos prejuízos.
Dependendo do caso, isso pode envolver uma tentativa de acordo, uma cobrança formal ou outras medidas cabíveis para buscar a reparação dos danos.
Além disso, se o outro motorista tiver seguro com cobertura de responsabilidade civil para danos a terceiros, poderá existir a possibilidade de solicitar atendimento pela seguradora dele. Entretanto, a empresa precisará analisar a responsabilidade, o evento e as condições da apólice antes de decidir sobre a indenização.
Se você já tiver acionado seu próprio seguro, informe à sua seguradora caso obtenha novos dados sobre o responsável. Dessa maneira, ela poderá orientar você sobre os próximos passos e eventuais procedimentos de ressarcimento.
Por fim, guarde os documentos relacionados ao acidente, os orçamentos e os comprovantes de despesas. Afinal, esses registros podem ser úteis para demonstrar os prejuízos.
Vale a pena acionar o seguro para consertar o carro?
A resposta depende do tamanho do prejuízo, da franquia e das condições do contrato.
Se a colisão causou danos significativos, utilizar o seguro pode ajudar a reduzir o impacto financeiro do reparo. Por outro lado, quando o conserto custa menos que a franquia, pode não compensar acionar a cobertura.
Veja um exemplo:
- Custo estimado do reparo: R$ 3.500.
- Franquia prevista na apólice: R$ 1.200.
- Diferença entre o reparo e a franquia: R$ 2.300.
Nesse cenário ilustrativo, se o sinistro for aprovado e as condições forem essas, o seguro poderá assumir a parcela coberta de R$ 2.300, enquanto você pagará a franquia de R$ 1.200.
Antes de decidir, confirme o valor real do conserto, consulte as condições da apólice e converse com seu corretor. Dessa forma, você poderá comparar os custos e escolher o caminho mais adequado.
Além disso, pergunte se o acionamento pode afetar seu bônus na renovação. Como os critérios variam conforme a seguradora e o contrato, não existe uma resposta única para todos os casos.
Como escolher um seguro auto que cubra colisões?
Se você quer se proteger contra situações como uma batida seguida de fuga, é importante verificar se o seguro escolhido oferece cobertura para colisão.
Afinal, algumas apólices reúnem diferentes proteções, enquanto outras contemplam apenas determinados riscos. Portanto, não basta contratar qualquer seguro auto: você precisa entender exatamente o que está incluído.
Antes de escolher, confira os seguintes pontos.
Cobertura para colisão: confirme se o contrato contempla danos parciais ao veículo e quais são as condições para acionar o seguro.
Franquia: compare os valores e avalie quanto você teria de pagar em caso de um reparo coberto.
Danos a terceiros: considere uma cobertura de responsabilidade civil que possa ajudar a custear danos materiais ou corporais pelos quais você seja responsabilizado, dentro dos limites contratados.
Assistência 24 horas: verifique se a apólice oferece serviços como reboque e socorro, além dos limites de utilização.
Oficinas e reparos: confira as regras para escolha da oficina, as condições de reparação e os procedimentos de autorização.
Preço e limites de indenização: compare propostas de diferentes seguradoras sem olhar apenas para o valor final.
Ao analisar esses fatores em conjunto, você terá mais clareza sobre o que está contratando. Consequentemente, poderá escolher uma proteção mais compatível com sua rotina e com os riscos que deseja cobrir.
Como a PotSeg pode ajudar você a escolher um seguro auto?
Uma batida causada por outro motorista pode gerar prejuízos inesperados, especialmente quando o responsável foge e você precisa resolver o problema por conta própria.
Por esse motivo, ao contratar um seguro auto, vale entender quais situações estão cobertas e quais condições se aplicam ao conserto do veículo.
A PotSeg pode ajudar você a comparar opções de seguro auto, analisar coberturas para colisão e entender as diferenças entre franquias, limites e serviços oferecidos.
Dessa forma, você consegue avaliar alternativas de acordo com o modelo do seu carro, seu perfil de uso e seu orçamento.
Quer encontrar um seguro auto que ajude a proteger seu carro contra imprevistos? Fale com a PotSeg e faça uma cotação para conhecer as opções disponíveis para o seu perfil.
Afinal, o importante é não escolher uma apólice apenas pelo preço. Uma análise cuidadosa das coberturas pode fazer diferença quando você precisar utilizar o seguro.
Conteúdo informativo. A cobertura, a franquia, a documentação necessária e a indenização dependem das condições da apólice e da análise de cada sinistro.