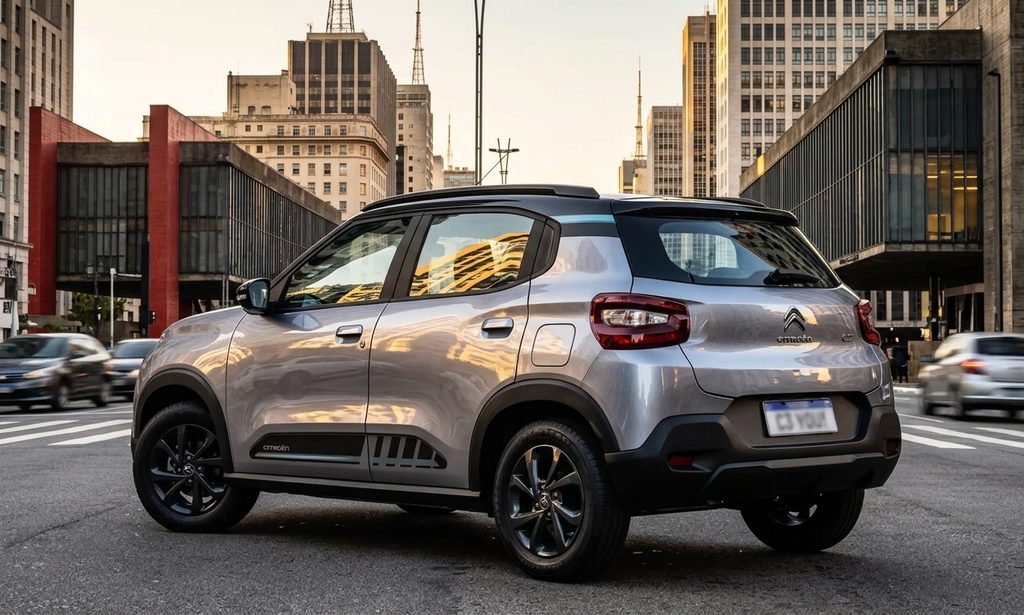
Se você está pensando em comprar um Citroën C3 ou já tem esse carro na garagem, provavelmente quer saber: quanto custa um seguro do Citroën C3? O preço depende de fatores como a idade do motorista, a região onde ele mora, a forma como utiliza o veículo e as coberturas que deseja contratar.
Em 2026, referências de mercado apontam valores que variam de alguns milhares de reais por ano para proteger o Citroën C3. Entretanto, dois motoristas com o mesmo carro podem receber propostas bastante diferentes das seguradoras.
Para ajudar você a entender esses custos, reunimos três simulações ilustrativas com perfis distintos de condutores. Assim, você consegue visualizar como a rotina e as características de cada motorista podem influenciar o preço do seguro auto.
Quanto custa o seguro do Citroën C3 em 2026?
O preço do seguro do Citroën C3 pode variar de acordo com o ano e a versão do veículo, o perfil do condutor principal, o CEP de residência e as condições da cobertura contratada.
Uma referência de mercado publicada em 2026 estima o seguro compreensivo do modelo entre R$ 2.720 e R$ 4.830 por ano. Outra fonte apresenta uma faixa mais elevada, de R$ 3.900 a R$ 7.000 anuais, para um perfil médio. Essa diferença demonstra como as fontes, os perfis considerados e as condições das cotações podem alterar os valores apresentados.
Portanto, não existe um preço fixo para contratar o seguro do Citroën C3. Para entender melhor essa variação, vale analisar alguns exemplos.
Simulação de seguro do Citroën C3 para 3 perfis diferentes
Para facilitar a comparação, considere três motoristas com idades, regiões e rotinas distintas. Os valores abaixo são estimativas ilustrativas para fins de planejamento, não cotações efetivamente emitidas por seguradoras.
Para manter a comparação mais coerente, as simulações consideram um Citroën C3 1.0 ano-modelo 2026, com cobertura compreensiva para colisão, roubo, furto e danos da natureza, além de responsabilidade civil para terceiros. As condições reais podem variar conforme a seguradora.
1. Motorista de 35 anos em Pinheiros, São Paulo (SP)
Perfil: condutor de 35 anos que utiliza o Citroën C3 para compromissos pessoais e deslocamentos para o trabalho. O veículo fica em garagem residencial e, quando possível, em estacionamento durante o expediente.
- Região: Pinheiros, São Paulo (SP).
- Uso do veículo: pessoal e deslocamentos profissionais.
- Idade do condutor principal: 35 anos.
- Preço anual estimado: R$ 3.200 a R$ 4.800.
- Equivalente mensal: aproximadamente R$ 267 a R$ 400.
Nesse cenário, a circulação em uma região urbana movimentada pode influenciar a avaliação de risco da seguradora. Por outro lado, a disponibilidade de garagem e as condições de estacionamento podem contribuir para uma avaliação mais favorável, dependendo dos critérios utilizados.
Além disso, o uso frequente do carro para ir ao trabalho pode aumentar a exposição a determinados riscos em comparação com um veículo utilizado apenas ocasionalmente.
2. Motorista de 23 anos em Campinas (SP)
Perfil: jovem de 23 anos que utiliza o Citroën C3 para ir à faculdade, encontrar amigos e realizar atividades da rotina. O carro também pode ficar estacionado na rua em alguns destinos.
- Região: Campinas (SP).
- Uso do veículo: pessoal, com deslocamentos para a faculdade.
- Idade do condutor principal: 23 anos.
- Preço anual estimado: R$ 4.000 a R$ 6.200.
- Equivalente mensal: aproximadamente R$ 333 a R$ 517.
Nesse caso, a idade do condutor pode pesar na precificação, pois algumas seguradoras consideram a experiência de direção e as estatísticas de sinistros de cada faixa etária.
Além disso, os locais onde o motorista estaciona e a frequência de utilização do veículo também podem influenciar o resultado da cotação.
Isso não significa que todo motorista jovem pagará mais caro. O preço final depende da combinação dos fatores de risco, das coberturas escolhidas e dos critérios de cada seguradora.
3. Motorista de 70 anos no interior de Santa Catarina (SC)
Perfil: aposentado de 70 anos que utiliza o Citroën C3 principalmente para lazer, compras e compromissos pessoais. O carro permanece em garagem residencial e circula com menor frequência.
- Região: interior de Santa Catarina (SC).
- Uso do veículo: pessoal e lazer.
- Idade do condutor principal: 70 anos.
- Preço anual estimado: R$ 2.000 a R$ 3.500.
- Equivalente mensal: aproximadamente R$ 167 a R$ 292.
Nesse exemplo, a utilização menos frequente e a possibilidade de guardar o veículo em garagem podem contribuir para uma cotação mais econômica, conforme a análise da seguradora.
Entretanto, morar no interior não garante um seguro mais barato. A cidade, o CEP, o histórico do condutor, o modelo do veículo e as coberturas contratadas continuam influenciando o preço.
Da mesma forma, a idade de 70 anos não determina, por si só, o valor do seguro. A seguradora avalia o perfil completo antes de apresentar uma proposta.
Importante: os três intervalos acima foram elaborados como exemplos editoriais, e não resultam de cotações reais realizadas para esses perfis. Os valores efetivos podem ficar abaixo ou acima das estimativas.
Por que o seguro do mesmo Citroën C3 pode ter preços diferentes?
Mesmo quando dois motoristas possuem o mesmo modelo e ano de fabricação, as seguradoras podem apresentar preços diferentes. Isso acontece porque cada proposta considera uma combinação de características do veículo, do condutor e da utilização.
Veja os principais fatores que influenciam o preço.
Idade e experiência do condutor
A idade pode influenciar o cálculo do seguro, especialmente quando a seguradora identifica diferenças estatísticas de risco entre faixas etárias.
No entanto, a idade não determina o preço isoladamente. O histórico de sinistros, as informações fornecidas na proposta e os demais critérios da seguradora também podem fazer diferença.
Região onde o carro circula
O CEP de residência e as regiões onde o motorista utiliza o Citroën C3 podem influenciar a cotação. Algumas localidades apresentam maior frequência de roubos, furtos, colisões ou outros eventos considerados na avaliação de risco.
Por isso, a seguradora precisa conhecer a rotina real do veículo para calcular o preço.
Uso pessoal ou profissional
A frequência e a finalidade dos deslocamentos também importam. Um motorista que utiliza o carro diariamente para trabalhar pode ter uma exposição diferente daquela de alguém que dirige apenas nos fins de semana.
Além disso, atividades profissionais específicas, entregas e transporte por aplicativo podem exigir avaliações e condições próprias. Por isso, informe corretamente como você utiliza o veículo durante a cotação.
Local de estacionamento
Guardar o Citroën C3 em uma garagem pode influenciar a avaliação de risco, conforme os critérios da seguradora. Entretanto, o benefício depende das características do perfil e das informações declaradas.
Se você estaciona na rua em determinados períodos, informe essa condição corretamente. Preencher a proposta com dados fiéis à sua rotina ajuda a evitar divergências na análise do seguro.
Coberturas e franquia
O preço também depende da proteção escolhida. Uma apólice que inclui colisão, roubo, furto, danos da natureza e responsabilidade civil pode ter um custo diferente de uma opção mais restrita.
A franquia, os limites de indenização e os serviços adicionais também influenciam a proposta. Portanto, compare os preços considerando coberturas equivalentes para identificar qual opção oferece o melhor custo-benefício.
Como economizar no seguro do Citroën C3?
Você pode adotar algumas estratégias para encontrar uma proteção que combine com seu orçamento sem abrir mão das coberturas importantes para sua rotina.
Compare propostas de diferentes seguradoras. Cada empresa utiliza seus próprios critérios de precificação. Por isso, solicitar mais de uma cotação ajuda a identificar diferenças de preço e condições.
Escolha as coberturas de acordo com suas necessidades. Avalie os riscos que deseja cobrir e confira os limites de indenização, as exclusões e os serviços incluídos em cada plano.
Avalie a franquia com atenção. Uma franquia maior pode reduzir o prêmio em determinadas propostas, mas também aumenta o valor que você precisará pagar em um sinistro coberto que exija franquia. Considere se conseguiria assumir esse custo.
Informe corretamente sua rotina. Declare o uso do veículo, os condutores habituais e as condições de estacionamento de forma precisa. Essas informações ajudam a seguradora a avaliar o risco adequadamente.
Considere o custo-benefício, não apenas o menor preço. Uma proposta mais barata pode oferecer limites menores ou deixar de incluir serviços importantes. Antes de contratar, verifique se a cobertura atende às suas expectativas.
Quais coberturas contratar para o Citroën C3?
Antes de escolher uma apólice, avalie quais situações você deseja cobrir. Entre as principais opções, estão:
- Roubo e furto: protege contra os eventos previstos no contrato, conforme as condições da apólice.
- Colisão: pode cobrir danos ao próprio veículo em acidentes, respeitando as condições contratadas.
- Responsabilidade civil para terceiros: ajuda a cobrir prejuízos materiais e corporais causados a outras pessoas, dentro dos limites contratados.
- Danos da natureza: pode contemplar alagamentos, granizo e queda de objetos, conforme as condições e exclusões da apólice.
- Assistência 24 horas: pode incluir guincho e outros serviços de emergência, de acordo com o plano contratado.
- Cobertura para vidros: pode ajudar a custear reparos ou substituições de vidros e outros componentes previstos no contrato.
Nem toda apólice oferece todas essas coberturas automaticamente. Por isso, confira as condições antes de contratar e avalie quais proteções fazem sentido para seu perfil.
Vale a pena fazer seguro para o Citroën C3?
O seguro auto pode ser uma alternativa interessante para quem deseja proteger o patrimônio e reduzir o impacto financeiro de imprevistos.
Imagine que você sofra uma colisão e precise pagar pelo conserto do Citroën C3. Dependendo dos danos, a despesa pode comprometer uma parte importante do seu orçamento. Da mesma forma, um roubo ou furto pode gerar um prejuízo expressivo caso você não tenha proteção adequada.
Ao contratar um seguro, você transfere para a seguradora os riscos previstos na apólice, conforme os limites, as condições e as exclusões estabelecidos no contrato.
Além disso, você pode comparar coberturas e escolher uma alternativa que combine com sua rotina e sua capacidade financeira.
O segredo está em avaliar o custo anual do seguro em relação à proteção oferecida. Afinal, o menor preço nem sempre representa a melhor escolha, assim como uma cobertura ampla demais pode não fazer sentido para todos os motoristas.
Faça uma cotação de seguro auto para seu Citroën C3
Como vimos, o preço do seguro do Citroën C3 varia conforme a idade do condutor, a região, a forma de utilização do carro e as coberturas contratadas. Por isso, as simulações servem como referência, mas somente uma cotação individual permite conhecer as condições disponíveis para o seu perfil.
Na PotSeg Corretora de Seguros, você pode buscar opções de seguro auto e comparar propostas de acordo com suas necessidades.
Quer descobrir quanto custa proteger seu Citroën C3? Faça uma cotação com a PotSeg, compare as opções disponíveis e escolha a proteção que combina com sua rotina.