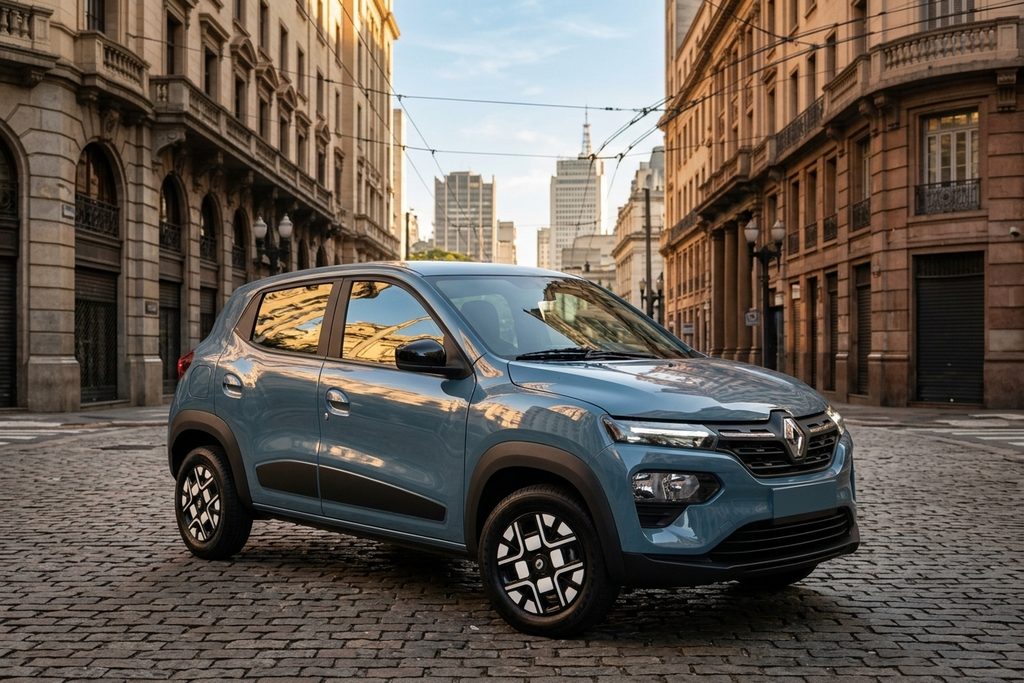
O seguro do Renault Kwid pode custar alguns milhares de reais por ano. Entretanto, o preço varia conforme o perfil do motorista, a região onde o veículo circula e as coberturas escolhidas. Por isso, quem deseja contratar um seguro auto precisa considerar diferentes fatores antes de definir o orçamento.
O Renault Kwid se destaca pelo tamanho compacto, pelo consumo de combustível e pela proposta econômica. Dessa forma, o modelo atrai motoristas que procuram um carro para a rotina urbana. Ainda assim, mesmo sendo um veículo de entrada, ele não possui um preço único de seguro. Afinal, duas pessoas que dirigem o mesmo modelo podem receber cotações bastante diferentes.
Para ajudar você a entender essa variação, apresentamos três simulações com diferentes idades, regiões e formas de utilização do veículo. Além disso, explicamos quais fatores influenciam o preço e como encontrar uma opção de proteção adequada ao seu dia a dia.
Quanto custa o seguro do Renault Kwid?
O seguro do Renault Kwid pode ficar, como referência inicial, entre R$ 2.000 e R$ 5.000 por ano. No entanto, essa faixa é apenas indicativa, pois o preço final pode ficar abaixo ou acima dela. Isso depende do ano e da versão do veículo, do endereço de pernoite, do histórico do condutor e das coberturas contratadas.
Estimativas publicadas para o modelo apontam valores típicos de aproximadamente R$ 2.280 a R$ 4.490 anuais para uma cobertura compreensiva. Nesse tipo de contratação, a apólice pode incluir colisão, roubo, furto e danos da natureza, conforme as condições estabelecidas. Além disso, cotações específicas para o Kwid 2026 mostram que diferentes seguradoras podem apresentar preços distintos para o mesmo veículo.
Portanto, esses números ajudam a estabelecer uma referência inicial. Ainda assim, para descobrir quanto você realmente pagaria, o ideal é solicitar uma cotação baseada nas suas informações.
Simulação de seguro do Renault Kwid para 3 perfis diferentes
Para entender como o perfil do motorista influencia o preço, confira os três exemplos a seguir. As simulações consideram diferentes regiões, idades e finalidades de uso do carro.
É importante destacar que os valores apresentados são estimativas ilustrativas, e não cotações reais emitidas por seguradoras. Para fins de comparação, consideramos um Renault Kwid com motorização a combustão e cobertura compreensiva. Contudo, o ano, a versão, o CEP, as condições de contratação e a análise de risco podem alterar os resultados.
1. Mulher de 35 anos em Pinheiros, São Paulo (SP)
- Idade do principal condutor: 35 anos.
- Região: Pinheiros, São Paulo (SP).
- Uso do veículo: pessoal, para compromissos cotidianos e deslocamentos de lazer.
- Preço anual estimado: R$ 2.500 a R$ 4.000.
- Equivalente mensal: aproximadamente R$ 208 a R$ 333, considerando a divisão do valor anual por 12.
Nesse primeiro cenário, a motorista utiliza o Kwid principalmente para atividades pessoais. Por isso, a frequência de uso, o local onde ela estaciona e o endereço onde o carro passa a noite ajudam a seguradora a avaliar o risco.
Além disso, a circulação em uma região urbana movimentada pode influenciar a análise, dependendo dos dados de sinistros e das características do endereço informado. Entretanto, morar em Pinheiros não determina, por si só, o preço do seguro. A seguradora também considera o perfil completo da condutora, as características do veículo e as condições da apólice.
Consequentemente, mesmo que outra motorista da mesma idade tenha um Kwid semelhante, ela poderá receber uma proposta diferente. Isso acontece porque a seguradora avalia o conjunto de informações, e não apenas um fator isolado.
2. Estudante de 23 anos em Campinas (SP)
- Idade do principal condutor: 23 anos.
- Região: Campinas (SP).
- Uso do veículo: pessoal, principalmente para faculdade, compromissos e deslocamentos diários.
- Preço anual estimado: R$ 3.000 a R$ 5.000.
- Equivalente mensal: aproximadamente R$ 250 a R$ 417, considerando a divisão do valor anual por 12.
Nesse segundo exemplo, a idade do motorista pode ter um peso importante no cálculo. Isso porque algumas seguradoras consideram condutores mais jovens um perfil de maior risco, de acordo com suas próprias estatísticas e critérios de aceitação.
Além da idade, a rotina de utilização também pode influenciar o preço. Por exemplo, se o estudante utiliza o carro diariamente e percorre longas distâncias, essas informações poderão entrar na avaliação da seguradora. Por outro lado, guardar o veículo em uma garagem e informar corretamente os hábitos de utilização ajuda a empresa a analisar o risco de maneira mais precisa.
Ainda assim, um motorista jovem não precisa concluir que o seguro será necessariamente caro. Afinal, cada seguradora utiliza critérios próprios. Dessa maneira, comparar diferentes propostas pode ajudar a encontrar condições mais adequadas ao orçamento.
Vale lembrar, portanto, que a idade não define o preço sozinha. O histórico de condução, o endereço, o modelo do veículo e as coberturas escolhidas também influenciam a cotação.
3. Homem de 48 anos no interior de Santa Catarina
- Idade do principal condutor: 48 anos.
- Região: interior de Santa Catarina.
- Uso do veículo: trabalho, para deslocamentos profissionais e visitas a clientes.
- Preço anual estimado: R$ 2.000 a R$ 3.500.
- Equivalente mensal: aproximadamente R$ 167 a R$ 292, considerando a divisão do valor anual por 12.
No terceiro cenário, o condutor utiliza o Kwid para trabalhar. Nesse caso, a região e o perfil do motorista podem contribuir para uma cotação diferente das anteriores. Entretanto, a finalidade profissional do veículo também merece atenção.
Isso acontece porque a seguradora precisa entender como o carro circula, quantos quilômetros percorre e quais atividades o motorista realiza. Por exemplo, quem utiliza o veículo para visitar clientes pode ter uma rotina diferente daquela de quem dirige apenas nos fins de semana.
Além disso, o uso profissional pode alterar o enquadramento do risco, dependendo das características da atividade e dos critérios da seguradora. Por isso, o motorista deve informar a finalidade real do veículo durante a cotação.
Dessa forma, se ele utiliza o Kwid para visitas comerciais, precisa descrever essa rotina corretamente. Assim, a seguradora poderá avaliar o perfil com base nas informações fornecidas e apresentar as condições aplicáveis.
Importante: os três valores são estimativas ilustrativas, e não resultados de cotações realizadas para esses perfis. Portanto, não representam preços garantidos. A região, o ano e a versão do Kwid, o CEP, a existência de garagem, o histórico do motorista e a seguradora escolhida podem alterar os valores.
Por que o seguro do Renault Kwid muda de preço?
Mesmo quando duas pessoas possuem o mesmo modelo de carro, as seguradoras podem calcular preços diferentes. Afinal, cada proposta considera uma combinação de características do veículo, do condutor e da utilização.
Além disso, as empresas utilizam critérios próprios para avaliar o risco e definir as condições de contratação. Por esse motivo, vale conhecer os principais fatores que influenciam o preço do seguro do Renault Kwid.
Idade do principal condutor
A idade pode influenciar a avaliação de risco feita pela seguradora. Em algumas situações, motoristas jovens recebem cotações mais altas porque as estatísticas utilizadas pela empresa indicam maior exposição a determinados riscos.
Por outro lado, condutores mais experientes também passam por uma análise individual. Nesse processo, a seguradora pode considerar o histórico de sinistros, o tempo de habilitação e outras informações relevantes.
Portanto, embora a idade seja um fator importante, ela não determina o valor final isoladamente. O preço resulta da combinação entre diferentes características do motorista e do veículo.
Região onde o carro circula e fica estacionado
O CEP informado na contratação ajuda a seguradora a avaliar fatores como a frequência de roubos, furtos, colisões e outros sinistros. Por isso, o seguro do Kwid pode apresentar preços diferentes entre bairros, cidades e estados.
Além da região de circulação, o local onde o veículo passa a noite também pode influenciar a análise. Por exemplo, a existência de uma garagem fechada é uma informação relevante para a avaliação do perfil.
Entretanto, ter garagem não garante, por si só, uma redução no preço. A seguradora considera o conjunto de informações e aplica seus próprios critérios. Sendo assim, informe corretamente o endereço de pernoite e a rotina de utilização do veículo.
Uso pessoal ou profissional
A finalidade do veículo também influencia a avaliação. Afinal, um motorista que utiliza o Kwid apenas nos fins de semana pode apresentar uma rotina diferente daquela de quem dirige diariamente para trabalhar.
Da mesma forma, atividades profissionais que envolvem longos deslocamentos ou transporte de passageiros podem exigir uma análise específica. Consequentemente, a seguradora precisa compreender como o carro será utilizado antes de calcular o prêmio.
Por isso, informe a finalidade real do veículo durante a cotação. Dessa maneira, você evita divergências entre os dados fornecidos e a utilização efetiva do carro.
Modelo, ano e versão do Kwid
O ano de fabricação, a versão e o valor de mercado do veículo também entram no cálculo. Afinal, essas características podem afetar os custos de reposição, reparo e eventual indenização.
Consequentemente, o seguro de um Kwid mais novo pode apresentar um preço diferente daquele de uma versão mais antiga. Além disso, os equipamentos e a motorização também podem influenciar a avaliação, especialmente na comparação entre as versões a combustão e o Kwid E-Tech elétrico.
Assim, antes de solicitar uma cotação, tenha em mãos os dados corretos do veículo. Com essas informações, a corretora poderá buscar propostas mais adequadas ao modelo que você possui.
Coberturas contratadas
Por fim, o preço depende das proteções escolhidas. Uma apólice compreensiva pode oferecer cobertura para colisão, roubo, furto e danos da natureza, conforme as condições contratadas. Em contrapartida, uma opção voltada apenas a determinados riscos pode custar menos, mas também oferece proteção mais limitada.
Além da cobertura principal, serviços como assistência 24 horas, cobertura para vidros e carro reserva podem alterar o valor final. Por isso, não compare as propostas apenas pelo preço.
Em vez disso, verifique quais riscos cada apólice cobre, quais são os limites de indenização e quais condições se aplicam em caso de sinistro. Dessa forma, você consegue avaliar o custo-benefício com mais segurança.
Como economizar no seguro do Renault Kwid?
Encontrar um seguro adequado não significa necessariamente escolher a proposta mais barata. Na verdade, o ideal é comparar preços e condições para contratar uma proteção compatível com sua rotina e seu orçamento.
Para isso, algumas medidas podem ajudar:
- Compare diferentes seguradoras: cada empresa utiliza critérios próprios para avaliar o risco. Por isso, propostas para o mesmo veículo e perfil podem apresentar diferenças relevantes.
- Informe os dados corretamente: descreva a rotina de uso, os condutores e o endereço de pernoite com precisão. Assim, a seguradora poderá avaliar o risco de acordo com a realidade.
- Avalie as coberturas: escolha proteções que façam sentido para o seu dia a dia. Dessa maneira, você evita contratar serviços que não atendem às suas necessidades.
- Verifique a franquia: em coberturas com franquia, confira quanto você precisaria pagar em caso de reparo coberto. Afinal, uma opção com prêmio menor pode ter uma franquia mais alta.
- Considere os serviços adicionais: assistência 24 horas, cobertura para vidros e carro reserva podem ser úteis. Entretanto, vale verificar os limites e as condições de cada serviço antes de contratar.
- Mantenha bons hábitos de segurança: estacione em locais adequados e mantenha os dispositivos de segurança em funcionamento. Embora essas medidas não garantam descontos, elas ajudam a reduzir a exposição a determinados riscos.
Além dessas medidas, vale conversar com uma corretora para entender as opções disponíveis. Afinal, o menor preço nem sempre representa a melhor escolha quando a apólice oferece coberturas limitadas.
Portanto, avalie o custo do seguro como um todo. Assim, você poderá comparar as condições com mais clareza e escolher uma proteção que faça sentido para sua realidade.
O seguro do Renault Kwid vale a pena?
A resposta depende das suas necessidades e da sua capacidade de arcar com despesas inesperadas. Mesmo sendo um carro compacto, o Kwid está sujeito a colisões, roubos, furtos e outros acontecimentos que podem gerar prejuízos financeiros.
Sem um seguro, o proprietário precisa assumir os custos dos reparos. Além disso, dependendo da situação, ele pode enfrentar a perda do veículo ou despesas relacionadas aos danos causados a terceiros.
Por esse motivo, vale avaliar o custo anual da apólice em relação às coberturas oferecidas. Da mesma forma, considere o impacto financeiro que um imprevisto teria no seu orçamento.
Se você depende do Kwid para trabalhar ou cumprir compromissos diários, por exemplo, também pode considerar a importância da assistência e dos serviços adicionais disponíveis. Entretanto, a escolha deve levar em conta as condições de cada apólice e as suas necessidades reais.
Dessa maneira, uma cotação personalizada ajuda a entender quais opções estão disponíveis para o seu perfil. Assim, você consegue decidir com mais informação se a contratação faz sentido para sua rotina.
Como fazer uma cotação de seguro para Renault Kwid?
Para descobrir quanto custa o seguro do seu Renault Kwid, você precisa informar dados como o ano e a versão do veículo, o CEP, a idade do principal condutor e a finalidade de uso. Com essas informações, a corretora poderá buscar propostas compatíveis com o seu perfil.
Além disso, vale comparar os limites de cobertura, a franquia, os serviços adicionais e as condições de cada seguradora. Dessa forma, você consegue tomar uma decisão mais consciente, considerando tanto o preço quanto a proteção oferecida.
Na PotSeg Corretora de Seguros, você pode solicitar uma cotação e conhecer as opções disponíveis para proteger seu veículo. A equipe pode ajudar você a comparar as condições e encontrar uma alternativa compatível com suas necessidades.
Faça sua cotação de seguro com a Pot e descubra quanto custa proteger o seu Renault Kwid.
Perguntas frequentes sobre o seguro do Renault Kwid
Quanto custa o seguro do Renault Kwid por mês?
O valor mensal depende da cotação e das condições de pagamento oferecidas pela seguradora. Como referência, uma estimativa anual de R$ 2.000 a R$ 5.000 equivale a aproximadamente R$ 167 a R$ 417 por mês, quando dividida por 12.
Entretanto, essa conta não representa necessariamente o valor de uma parcela. O preço efetivo pode variar conforme as condições de pagamento, os encargos e a proposta apresentada pela seguradora.
O seguro do Renault Kwid é caro?
O preço depende do perfil do motorista, da região, do ano do veículo e das coberturas escolhidas. Por isso, não existe uma resposta única para todos os proprietários.
Além disso, as seguradoras podem apresentar valores diferentes para o mesmo perfil. Portanto, comparar propostas é uma maneira de avaliar o custo-benefício para o seu caso.
Motoristas jovens pagam mais caro pelo seguro do Kwid?
Em algumas seguradoras, motoristas jovens podem receber cotações mais altas devido aos critérios de avaliação de risco. No entanto, a idade não é o único fator considerado.
A região, o uso do veículo, o histórico de sinistros e as coberturas escolhidas também podem influenciar o preço. Dessa forma, vale comparar as opções disponíveis antes de decidir.
O seguro do Kwid cobre roubo e furto?
A cobertura depende do plano contratado. Algumas apólices incluem roubo e furto, enquanto outras oferecem proteção mais ampla, com colisão e danos da natureza.
Por isso, antes de contratar, confira as condições gerais e os riscos cobertos. Assim, você entende exatamente quais situações estão previstas na apólice.
Como conseguir um seguro mais barato para o Renault Kwid?
Para buscar um preço mais competitivo, compare propostas de diferentes seguradoras e informe corretamente seu perfil. Além disso, avalie quais coberturas atendem às suas necessidades e verifique a franquia.
Dessa maneira, você poderá comparar não apenas o prêmio do seguro, mas também os serviços e as condições oferecidas por cada empresa.
O seguro do Kwid elétrico custa o mesmo que o modelo a combustão?
Não necessariamente. O Kwid E-Tech possui características e valor de mercado diferentes das versões a combustão. Por esse motivo, a seguradora pode calcular um prêmio distinto, considerando os custos de reparo, as peças e as condições de cobertura.
Portanto, se você possui a versão elétrica, informe o modelo exato durante a cotação. Assim, a análise poderá considerar as características corretas do veículo.