Imagine que você está a caminho do trabalho ou viajando com a família quando, de repente, o carro começa a falhar, perde potência ou para de funcionar. Além da preocupação com a segurança, surge uma dúvida importante: o seguro auto cobre pane mecânica ou defeito no motor?
A resposta depende do tipo de problema e das coberturas que você contratou. Em muitos casos, o seguro oferece assistência 24 horas para ajudar quando o veículo apresenta uma falha mecânica. No entanto, isso não significa que a seguradora pagará pelo conserto do motor ou pela substituição das peças danificadas.
Por isso, antes de contratar um seguro auto, entenda a diferença entre assistência emergencial e cobertura para reparos mecânicos. Dessa forma, você consegue escolher uma proteção adequada à sua rotina e evita surpresas quando precisar de ajuda.
Seguro auto cobre pane mecânica?
O seguro auto pode oferecer assistência em caso de pane mecânica, mas a cobertura tradicional geralmente não paga o conserto do veículo quando ele apresenta uma falha por desgaste ou defeito interno. As condições variam conforme a seguradora e o plano contratado.
Por exemplo, se o carro parar de funcionar por causa de uma pane, a assistência 24 horas poderá enviar um profissional para avaliar o problema ou disponibilizar um guincho para transportar o veículo até uma oficina. O serviço dependerá das condições previstas na apólice.
Entretanto, se o motor apresentar um defeito interno e precisar de reparos, você normalmente terá que pagar pelas peças e pela mão de obra. A assistência emergencial não garante o custeio desses serviços.
Algumas seguradoras e empresas também oferecem produtos específicos para reparos mecânicos e elétricos. Essas proteções podem cobrir determinados componentes, desde que o veículo e o problema atendam aos critérios estabelecidos no contrato.
Portanto, antes de contratar, confira quais serviços o plano oferece, quantas vezes você pode utilizá-los e quais situações a seguradora exclui da cobertura.
O seguro auto cobre defeito no motor?
Essa é uma dúvida comum entre motoristas, principalmente quando o veículo começa a apresentar falhas sem sofrer uma colisão.
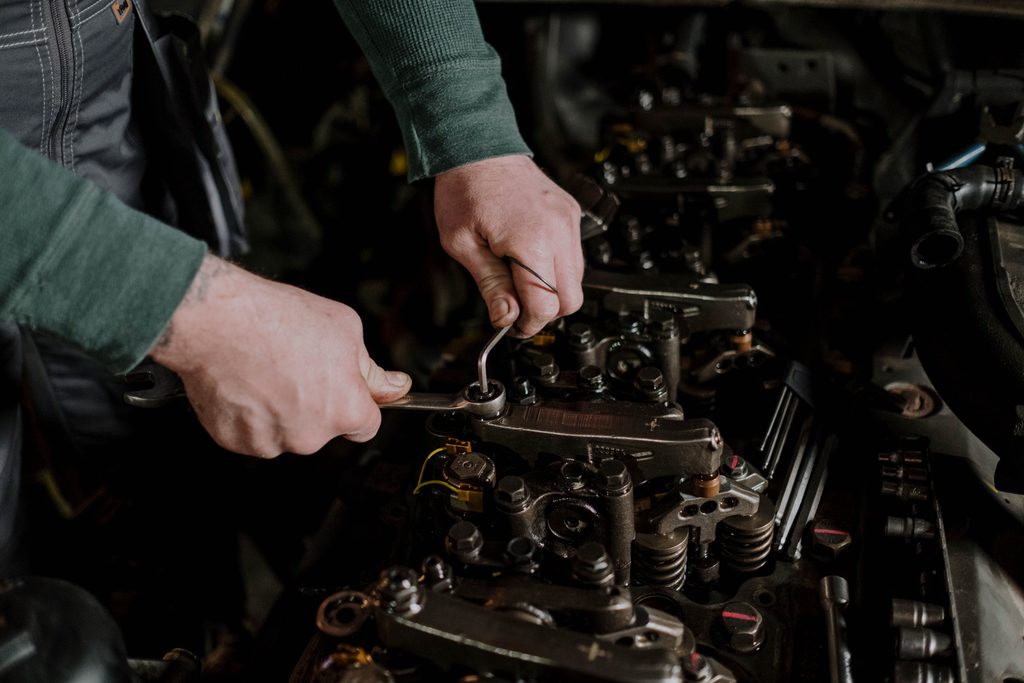
Na maioria dos seguros auto convencionais, a seguradora não cobre defeitos internos do motor, desgaste natural dos componentes ou problemas decorrentes da falta de manutenção como se fossem danos acidentais.
Imagine, por exemplo, que o motor do seu carro apresente uma falha após muitos quilômetros rodados. Se o mecânico identificar o desgaste de uma peça e recomendar a substituição, você normalmente terá que arcar com os custos.
Por outro lado, a situação muda quando um evento coberto pela apólice provoca o dano. Se uma colisão danificar o motor, por exemplo, o seguro poderá cobrir o reparo, desde que você tenha contratado a cobertura aplicável e cumpra as condições do contrato.
O mesmo cuidado vale para danos causados por enchentes, alagamentos e outros eventos da natureza. A seguradora analisará as circunstâncias da ocorrência, as garantias contratadas e as exclusões previstas na apólice.
Além disso, se o veículo ainda estiver na garantia de fábrica, consulte a montadora ou a concessionária. Assim, você poderá verificar se a garantia cobre o defeito e se pode solicitar o reparo sem custos adicionais.
Qual é a diferença entre pane mecânica e assistência 24 horas?
Embora os dois termos estejam relacionados, eles representam coisas diferentes.
A pane mecânica acontece quando uma falha compromete o funcionamento do veículo. Já a assistência 24 horas oferece serviços que ajudam o motorista a lidar com determinados imprevistos.
Veja alguns exemplos:
- Pane mecânica: o carro apresenta uma falha no motor e não consegue continuar rodando.
- Pane elétrica: a bateria, o sistema de partida ou outro componente elétrico apresenta um problema que impede o funcionamento adequado do veículo.
- Guincho: a assistência transporta o carro até uma oficina ou outro destino permitido pelo plano contratado.
- Socorro mecânico: um profissional tenta resolver um problema simples no próprio local, desde que o serviço esteja disponível e a situação permita o atendimento.
Portanto, a assistência pode ajudar você a resolver uma emergência sem necessariamente pagar pelo conserto completo do veículo.
Além disso, cada plano pode estabelecer limites de quilometragem para o guincho, quantidade de utilizações e outras regras. Por isso, confira essas condições antes de precisar do serviço.
O que a assistência 24 horas do seguro auto costuma cobrir?
A assistência 24 horas reúne serviços que ajudam o motorista quando surgem imprevistos. As opções variam conforme a seguradora e o plano contratado, mas alguns serviços aparecem com frequência.
Guincho e reboque: a assistência transporta o veículo quando ele não consegue continuar rodando, respeitando os limites e as condições da apólice.
Socorro mecânico: um profissional tenta solucionar determinadas falhas no local, quando o problema permite esse tipo de atendimento.
Auxílio em pane elétrica: o serviço oferece suporte em emergências relacionadas ao sistema elétrico do veículo, conforme as condições contratadas.
Troca de pneu: um profissional ajuda a substituir o pneu danificado pelo estepe, quando o plano inclui esse serviço.
Pane seca: a assistência ajuda o motorista quando o veículo fica sem combustível, de acordo com as regras do contrato.
Chaveiro automotivo: o serviço oferece ajuda em situações como perda de chaves ou trancamento do veículo, quando essa opção faz parte do plano.
Entretanto, nem todos os planos incluem todos esses serviços. Além disso, cada seguradora estabelece condições específicas para o atendimento.
Por esse motivo, ao comparar opções de seguro auto, não considere apenas o preço. Avalie também quais assistências atendem às necessidades do seu dia a dia.
Quando o seguro auto pode cobrir danos ao motor?
Embora o seguro convencional geralmente não cubra falhas causadas pelo desgaste natural do veículo, algumas situações podem gerar danos ao motor e permitir o acionamento de uma cobertura contratada.
Confira os principais exemplos.
1. Motor danificado após uma colisão
Imagine que uma batida danifique o motor ou outros componentes do veículo. Nesse caso, o seguro poderá cobrir os reparos conforme as garantias contratadas, a análise do sinistro e as condições da apólice.
2. Danos provocados por alagamento
Durante uma enchente ou um alagamento, a água pode atingir o motor e provocar danos graves. Se a apólice incluir cobertura para esse tipo de evento e as circunstâncias atenderem às condições do contrato, o seguro poderá cobrir os prejuízos.
Entretanto, você precisa verificar as garantias e as exclusões aplicáveis, pois nem toda situação terá cobertura automática.
3. Danos causados por incêndio
Um incêndio pode danificar o motor e outras partes do veículo. Nessa situação, a seguradora avaliará a causa do incêndio e as coberturas contratadas para determinar se o seguro prevê indenização ou reparo.
4. Produtos específicos para reparos mecânicos
Algumas empresas oferecem produtos de garantia ou proteção mecânica que cobrem determinados defeitos elétricos e mecânicos, inclusive em componentes do motor.
Esses produtos podem estabelecer requisitos relacionados à idade do veículo, à quilometragem, ao histórico de manutenção e aos tipos de defeito aceitos. Por isso, leia as condições antes de contratar.
Em resumo, não basta identificar um problema no motor para saber se o seguro pagará o conserto. Você precisa verificar o que provocou o dano e quais garantias contratou.
O que o seguro auto normalmente não cobre?
Conhecer as exclusões ajuda você a entender os limites da proteção contratada. Afinal, o seguro auto convencional não funciona como uma garantia contra qualquer problema que o veículo possa apresentar.
Em geral, o seguro não cobre como danos acidentais situações como:
- Desgaste natural de peças e componentes.
- Manutenção preventiva, como troca de óleo, filtros e velas.
- Defeitos mecânicos decorrentes do uso habitual do veículo.
- Problemas provocados pela falta de manutenção adequada.
- Reparos relacionados a defeitos de fabricação que devem ser avaliados pela garantia do fabricante, quando aplicável.
Esses exemplos representam situações comuns, mas você deve consultar as condições da sua apólice para confirmar as exclusões aplicáveis.
Se o carro apresentar um problema, entre em contato com a seguradora antes de autorizar os reparos. Assim, você poderá confirmar se existe cobertura e quais procedimentos precisa seguir.
Vale a pena contratar seguro auto mesmo sem cobertura para defeitos no motor?
Sim. O seguro auto continua sendo uma ferramenta importante de proteção financeira, mesmo quando não cobre o desgaste natural do veículo ou todos os defeitos mecânicos.
Isso acontece porque quem dirige enfrenta riscos que vão muito além de uma falha no motor. Dependendo das coberturas contratadas, o seguro pode ajudar a reduzir os prejuízos causados por colisões, roubo, furto, incêndio e determinados eventos da natureza.
Além disso, a assistência 24 horas facilita a resolução de imprevistos, como pane mecânica, pneu furado ou necessidade de guincho, quando o plano inclui esses serviços.
Imagine que você utiliza o carro diariamente para trabalhar. Uma pane mecânica pode atrapalhar sua rotina, mas uma colisão ou um roubo também pode gerar um prejuízo financeiro significativo.
Por isso, avalie os riscos aos quais você está exposto e escolha uma apólice compatível com suas necessidades.
Se você dirige com frequência, percorre longas distâncias ou utiliza o veículo para trabalhar, dê atenção especial aos serviços de assistência e aos limites de guincho. Dessa maneira, você consegue comparar as opções com mais segurança.
Como escolher um seguro auto com boa assistência?
Na hora de contratar, avalie alguns detalhes para entender o que cada plano oferece e evitar surpresas quando precisar de atendimento.
Confira a assistência 24 horas. Verifique se o plano inclui guincho, socorro mecânico, auxílio em pane elétrica e outros serviços importantes para sua rotina.
Compare os limites do guincho. Confira a quilometragem disponível e as condições de transporte do veículo. Esse detalhe faz diferença principalmente em viagens e deslocamentos longos.
Avalie as coberturas principais. Compare as opções para colisão, roubo, furto, incêndio e danos da natureza, de acordo com as garantias disponíveis.
Verifique a franquia. Quando a cobertura prevê franquia, confira quanto você precisará pagar em determinadas situações de sinistro.
Leia as exclusões. Consulte as condições contratuais para entender quais situações ficam de fora e quais requisitos você precisa cumprir para utilizar cada cobertura.
Compare diferentes seguradoras. Analise preços, coberturas, assistências e condições de contratação. Uma cotação personalizada ajuda você a identificar as opções mais adequadas ao seu perfil.
Com essas informações, você consegue escolher um seguro que combine com seu veículo, com a maneira como você o utiliza e com seu orçamento.
Como fazer uma cotação de seguro auto?
Se você chegou até aqui porque quer contratar um seguro ou verificar se sua apólice oferece a assistência necessária, aproveite para comparar as opções disponíveis.
Na PotSeg Corretora de Seguros, você pode buscar alternativas de seguro auto de acordo com as características do seu veículo e as suas necessidades de proteção.
Durante a cotação, informe como você utiliza o carro, quem é o principal condutor e quais serviços são importantes para sua rotina. Essas informações ajudam a corretora a avaliar as opções disponíveis e apresentar alternativas compatíveis com seu perfil.
Lembre-se: o seguro auto convencional não garante o pagamento de qualquer conserto mecânico. Por isso, conhecer as coberturas e as assistências antes de contratar faz toda a diferença.
Quer encontrar um seguro auto adequado para o seu perfil? Faça uma cotação com a PotSeg e compare as opções de proteção para dirigir com mais tranquilidade.