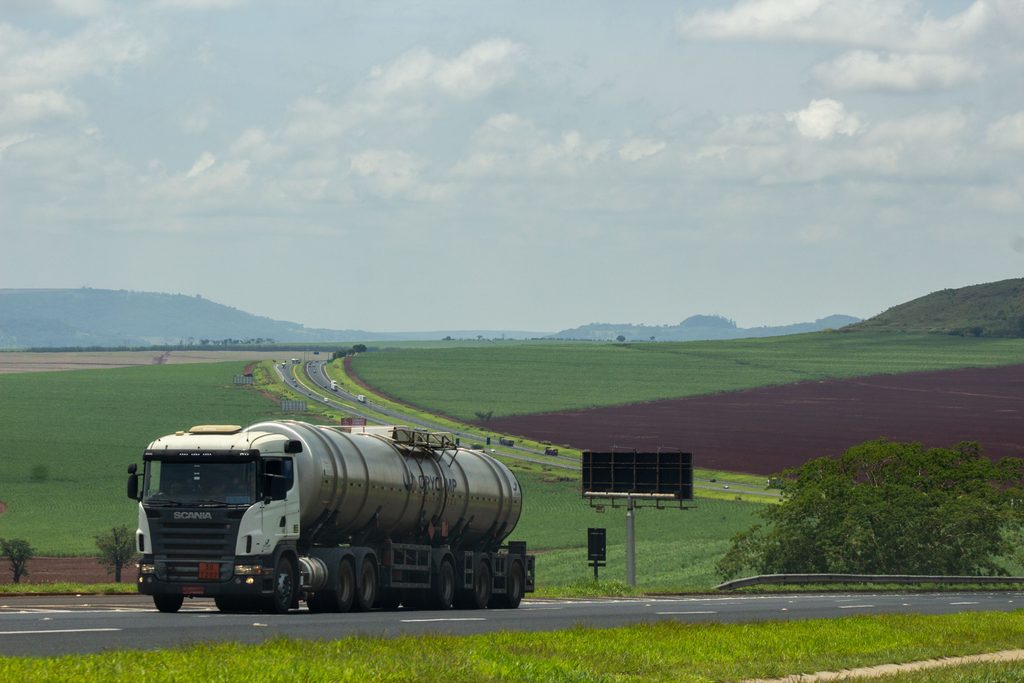
O sinistro de cargas perigosas acontece quando ocorre um acidente ou outro evento que provoca danos ao veículo, à mercadoria transportada ou a terceiros durante o transporte de produtos que oferecem riscos à saúde, à segurança pública ou ao meio ambiente.
Entre os materiais transportados nessa categoria estão combustíveis, gases, produtos químicos, substâncias corrosivas e determinados resíduos industriais. Por isso, qualquer ocorrência exige atenção especial, já que seus efeitos podem ultrapassar os prejuízos materiais e envolver riscos ambientais e humanos.
No Brasil, o transporte rodoviário desses produtos segue regras específicas da Agência Nacional de Transportes Terrestres (ANTT), incluindo procedimentos para situações de emergência, sinistro ou avaria. A Resolução ANTT nº 5.998/2022, com suas alterações, estabelece parte dessas exigências.
Além de conhecer as normas, transportadoras e motoristas precisam entender como agir diante de um acidente e quais providências tomar para comunicar a ocorrência e iniciar os procedimentos relacionados ao seguro.
Como funciona o procedimento para sinistro de cargas perigosas?
O atendimento a um sinistro com produtos perigosos envolve medidas de segurança, comunicação às autoridades e registro da ocorrência. Depois que a situação emergencial estiver sob controle, começa a etapa de avaliação dos danos e, quando houver seguro contratado, de abertura e análise do sinistro pela seguradora.
Veja as principais etapas.
1. Priorize a segurança e acione o atendimento de emergência
Em caso de acidente, a primeira providência é proteger a vida do motorista, dos demais ocupantes e das pessoas que estejam próximas ao local.
Dependendo do produto transportado, a ocorrência pode envolver vazamentos, incêndios, explosões ou contaminação. Portanto, não se deve tocar na carga, tentar conter vazamentos sem treinamento ou realizar procedimentos que coloquem pessoas em risco.
O motorista deve acionar os serviços de emergência e as autoridades competentes, conforme a gravidade da situação. Também precisa seguir as orientações dos profissionais responsáveis pelo atendimento.
A prioridade, nesse momento, não é preservar a mercadoria ou liberar a estrada rapidamente, mas reduzir os riscos para as pessoas e o meio ambiente.
2. Comunique o transportador e informe os dados da carga
Após adotar as medidas necessárias para a segurança, o condutor ou seu auxiliar deve comunicar imediatamente a ocorrência ao transportador e ao expedidor do produto, além das autoridades de trânsito e dos responsáveis pelo atendimento emergencial, quando necessário.
Conforme o artigo 24 da Resolução ANTT nº 5.998/2022, com a redação dada pela Resolução nº 6.056/2024, a comunicação deve detalhar informações como:
- Local onde aconteceu o acidente.
- Nome apropriado para embarque do produto ou seu número ONU.
- Quantidade de produto transportado.
- Características da ocorrência e situação do veículo.
Esses dados ajudam as equipes de emergência a identificar os riscos e definir as medidas adequadas para cada situação.
É importante lembrar que o motorista deve utilizar equipamentos de proteção individual e equipamentos de emergência somente conforme as condições de segurança e os procedimentos aplicáveis. A intervenção não deve colocar sua integridade física em risco.
3. Registre a ocorrência e reúna as informações disponíveis
Depois que o atendimento emergencial estiver encaminhado, a transportadora deve organizar os registros do acidente e reunir a documentação necessária para as providências administrativas e securitárias.
Entre os documentos e registros que podem ser solicitados estão:
- Boletim de ocorrência, quando aplicável.
- Documentos do veículo e do motorista.
- Documentos fiscais e de transporte da carga.
- Informações sobre o produto transportado.
- Fotografias dos danos, desde que obtidas em condições seguras.
- Relatórios técnicos, laudos e registros das autoridades, quando disponíveis.
- Dados de testemunhas e informações sobre terceiros envolvidos.
A lista pode variar conforme o tipo de sinistro, as exigências legais e as condições previstas na apólice. Por isso, vale confirmar com a seguradora quais documentos são necessários para dar andamento ao processo.
4. Avise a seguradora e abra o aviso de sinistro
Se o veículo, a carga ou a operação estiverem segurados, o próximo passo é comunicar o ocorrido à seguradora ou à central de assistência indicada na apólice.
Essa comunicação deve acontecer o quanto antes, respeitando os procedimentos e os prazos contratuais. Ao entrar em contato, informe o local do acidente, a natureza da ocorrência, os danos aparentes e as características da carga.
A seguradora poderá orientar sobre os próximos passos, indicar os canais de atendimento e solicitar documentos complementares.
Também é importante verificar se existe cobertura para remoção do veículo, assistência emergencial, despesas de salvamento ou outras medidas necessárias. A disponibilidade desses serviços depende do contrato e das condições aplicáveis.
Atenção: não presuma que todas as despesas decorrentes do acidente serão reembolsadas. Antes de autorizar serviços não emergenciais, sempre que as circunstâncias permitirem, consulte a seguradora e siga suas orientações. Em uma emergência, a proteção da vida e do meio ambiente continua sendo a prioridade.
5. Aguarde a vistoria e a análise da seguradora
Com o aviso de sinistro aberto, a seguradora analisa as informações recebidas para verificar as circunstâncias do evento, os danos e a existência de cobertura contratual.
Quando necessário, pode solicitar uma vistoria, documentos adicionais, avaliações técnicas ou esclarecimentos sobre o acidente.
Nessa etapa, a análise pode considerar fatores como:
- Tipo de seguro contratado.
- Identificação do veículo e da carga segurada.
- Natureza dos danos e circunstâncias da ocorrência.
- Coberturas, limites de indenização e franquias.
- Exclusões e demais condições previstas na apólice.
A conclusão depende das características de cada caso. Portanto, o simples registro da ocorrência não significa aprovação automática da indenização.
6. Acompanhe a indenização ou os reparos
Após a análise, a seguradora informa a decisão sobre o sinistro e os procedimentos seguintes, de acordo com a cobertura contratada.
Quando há cobertura aplicável, o processo pode envolver autorização para reparos, indenização por danos cobertos ou outras providências previstas no contrato.
Se houver danos à carga, prejuízos ambientais ou reclamações de terceiros, será necessário avaliar também quais seguros e responsabilidades se aplicam a cada situação.
Esse cuidado é especialmente importante porque o seguro do veículo, o seguro da carga e as coberturas de responsabilidade civil não são necessariamente equivalentes. Cada modalidade protege interesses diferentes e possui limites próprios.
Quais seguros podem ser importantes no transporte de cargas perigosas?
Uma dúvida comum entre transportadoras e proprietários de veículos comerciais é se um único seguro cobre todos os prejuízos de um acidente. Na prática, a proteção depende das coberturas contratadas e dos riscos previstos em cada apólice.
Seguro de caminhão ou seguro auto para veículos comerciais
O seguro do veículo pode oferecer proteção contra determinados eventos, como colisão, incêndio e roubo ou furto, conforme a modalidade contratada.
Para quem transporta produtos perigosos, é fundamental informar corretamente à seguradora como o veículo será utilizado, qual atividade realiza e quais características relevantes envolvem a operação.
Essa transparência permite avaliar se o risco está contemplado pelas condições do contrato. A cobertura de um caminhão que transporta mercadorias comuns, por exemplo, não deve ser presumida como idêntica à de um veículo utilizado no transporte de produtos perigosos.
Seguro de transporte de cargas
O seguro de carga é voltado à proteção da mercadoria durante o transporte, conforme os riscos e as condições previstos na apólice.
A contratação precisa considerar o tipo de produto transportado, o percurso, as características da operação e eventuais exigências específicas relacionadas à mercadoria.
Além disso, é necessário verificar se a cobertura contempla os produtos perigosos envolvidos. Não basta contratar um seguro de carga sem confirmar se a mercadoria e a atividade foram corretamente declaradas e aceitas pela seguradora.
Seguro de responsabilidade civil
Um acidente pode causar prejuízos a outras pessoas, veículos, propriedades ou ao meio ambiente. Por esse motivo, as coberturas de responsabilidade civil também merecem atenção.
Existem modalidades voltadas a diferentes responsabilidades do transportador, embarcador ou proprietário do veículo. Entretanto, elas não devem ser tratadas como equivalentes: a cobertura aplicável depende da atividade, da responsabilidade envolvida e das condições contratuais.
Em operações com produtos perigosos, a avaliação precisa considerar os riscos específicos da atividade e a possibilidade de danos a terceiros.
O seguro auto cobre acidentes com cargas perigosas?
A resposta depende da apólice e das informações fornecidas na contratação.
Um seguro auto tradicional não deve ser considerado automaticamente suficiente para uma operação de transporte de produtos perigosos. A seguradora precisa conhecer a utilização do veículo e avaliar se aceita esse risco nas condições propostas.
Antes de contratar ou renovar o seguro, verifique:
- Se o uso comercial do veículo está declarado corretamente.
- Se o transporte de produtos perigosos é aceito pela seguradora.
- Quais eventos estão cobertos e quais são as exclusões.
- Se existem limites específicos para indenização.
- Quais serviços de assistência estão incluídos.
- Se a proteção contempla somente o veículo ou também outros riscos da operação.
Essas informações ajudam a evitar expectativas equivocadas em relação à indenização e permitem escolher uma proteção mais adequada à realidade do negócio.
Como prevenir prejuízos em um sinistro de cargas perigosas?
Embora não seja possível eliminar todos os riscos, algumas medidas ajudam a reduzir a probabilidade de acidentes e facilitam o atendimento quando uma ocorrência acontece.
Faça a manutenção preventiva do veículo. Inspeções periódicas ajudam a identificar problemas mecânicos, desgaste de pneus e outras condições que podem comprometer a segurança.
Confira a documentação e a identificação da carga. O transporte deve respeitar as exigências aplicáveis ao produto, incluindo classificação, sinalização e documentação exigida pela regulamentação.
Treine os motoristas. Os profissionais precisam conhecer os procedimentos de emergência, os riscos dos produtos transportados e os canais de comunicação que devem utilizar em caso de acidente.
Planeje as operações. A escolha de rotas, a organização da viagem e o cumprimento das normas de transporte contribuem para uma operação mais segura.
Revise as coberturas do seguro. As características da operação podem mudar ao longo do tempo. Por isso, é importante verificar se a apólice continua compatível com os veículos utilizados, os produtos transportados e as responsabilidades assumidas.
Por que contar com uma corretora de seguros?
Escolher um seguro para um veículo utilizado no transporte de cargas exige mais do que comparar preços. É necessário entender como o veículo é utilizado, quais riscos fazem parte da operação e quais coberturas estão disponíveis para aquele perfil.
Uma corretora pode ajudar a comparar propostas, esclarecer diferenças entre as modalidades de seguro e identificar condições que merecem atenção antes da contratação.
Além disso, o acompanhamento profissional durante a análise das opções facilita a compreensão dos limites, das franquias e das exclusões de cada apólice.
Para quem utiliza caminhões, utilitários ou outros veículos comerciais, esse cuidado é importante para alinhar a proteção contratada às necessidades reais do negócio.
Conclusão
O procedimento para sinistro de cargas perigosas começa com a proteção das pessoas e o acionamento dos serviços de emergência. Em seguida, é necessário comunicar a ocorrência aos responsáveis, reunir as informações disponíveis e, quando houver seguro, abrir o aviso de sinistro e acompanhar a análise da seguradora.
No entanto, a preparação deve começar antes de qualquer acidente. Conhecer as regras aplicáveis ao transporte, manter o veículo em boas condições e contratar coberturas adequadas são medidas importantes para administrar os riscos da operação.
Precisa proteger seu veículo? A PotSeg pode ajudar você a conhecer as opções de seguro auto disponíveis para o seu perfil e entender quais coberturas fazem sentido para sua necessidade. Entre em contato com a nossa equipe e solicite uma cotação.
As coberturas, os limites de indenização, as exclusões e os serviços disponíveis variam conforme a seguradora e as condições da apólice. A contratação deve considerar as características específicas do veículo e da atividade exercida.