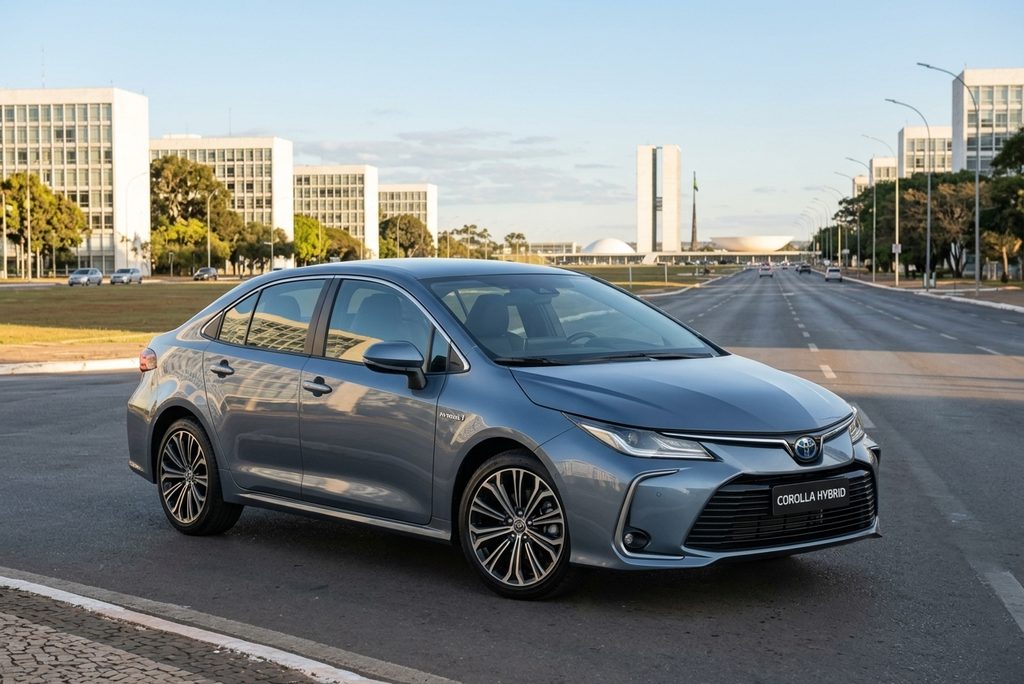
O preço do seguro do Corolla varia conforme as características do motorista, a região onde o veículo circula e as coberturas contratadas. Além disso, a idade do principal condutor, o histórico de sinistros e a finalidade de uso também podem influenciar o valor final.
Por esse motivo, dois proprietários do mesmo modelo podem receber propostas bastante diferentes. Enquanto um motorista pode encontrar uma opção mais econômica, outro pode precisar investir mais para contratar uma proteção semelhante.
Para ajudar você a entender essas diferenças, reunimos três simulações ilustrativas com perfis distintos de condutores. Ao longo deste artigo, você também vai descobrir quais fatores influenciam o preço, quais coberturas considerar e como encontrar uma opção adequada à sua rotina.
Quanto custa o seguro do Toyota Corolla em 2026?
Em 2026, o preço do seguro do Toyota Corolla pode variar consideravelmente conforme a versão do veículo e o perfil do motorista. Como referência, uma base de mercado para o Corolla XEi 2.0 2026 registrou uma mediana de R$ 1.904 entre os menores prêmios observados, enquanto outra pesquisa estimou uma mediana de R$ 5.970 para a cobertura compreensiva. Esses indicadores utilizam metodologias diferentes e, portanto, não devem ser comparados como se representassem exatamente a mesma medida de preço.
Na prática, o valor da contratação depende da análise individual realizada pela seguradora. Além disso, o preço pode mudar conforme o CEP, a utilização do automóvel, o histórico do condutor e as condições da apólice.
Por isso, não existe um valor único que se aplique a todos os proprietários. Para ter uma ideia inicial, confira as três simulações a seguir.
Simulação do seguro do Corolla para 3 perfis diferentes
Para demonstrar como o preço pode variar, elaboramos três cenários com diferentes idades, regiões e finalidades de uso do veículo.
Nos exemplos abaixo, utilizamos como referência um Toyota Corolla XEi 2.0 Flex, ano-modelo 2026, com cobertura compreensiva, que pode incluir colisão, roubo, furto e outros eventos previstos na apólice.
Importante: os valores apresentados são estimativas ilustrativas para planejamento financeiro, e não cotações reais emitidas por seguradoras para os perfis descritos. Portanto, os preços efetivos podem ficar abaixo ou acima das faixas indicadas.
1. Condutor de 25 anos que utiliza o carro para estudar e trabalhar
Características do perfil:
- Região: Campinas (SP).
- Idade do principal condutor: 25 anos.
- Finalidade: uso pessoal, com deslocamentos para a faculdade e o trabalho.
- Veículo: Toyota Corolla XEi 2.0 2026.
- Cobertura considerada: compreensiva.
Valor anual estimado: R$ 4.000 a R$ 7.000.
Nesse primeiro cenário, a idade do motorista pode influenciar a avaliação de risco realizada pela seguradora. Isso acontece porque as empresas consideram diferentes características do perfil antes de calcular o preço.
Além disso, a frequência dos deslocamentos e as regiões por onde o veículo circula também podem interferir na cotação. Da mesma forma, o CEP de residência, a existência de garagem e o histórico de sinistros ajudam a compor a análise.
Entretanto, isso não significa que todo condutor de 25 anos pagará um valor elevado. Afinal, cada seguradora utiliza critérios próprios e avalia o conjunto das informações fornecidas.
Por esse motivo, vale a pena comparar propostas de diferentes empresas. Assim, mesmo para um motorista jovem, é possível avaliar alternativas de cobertura e encontrar condições compatíveis com o orçamento disponível.
2. Condutora de 40 anos que utiliza o carro para trabalhar
Características do perfil:
- Região: Pinheiros, São Paulo (SP).
- Idade da principal condutora: 40 anos.
- Finalidade: deslocamentos profissionais e pessoais.
- Veículo: Toyota Corolla XEi 2.0 2026.
- Cobertura considerada: compreensiva.
Valor anual estimado: R$ 3.000 a R$ 5.500.
Nesse segundo exemplo, a região de circulação e a rotina da motorista podem influenciar o preço do seguro. Como o veículo é utilizado para compromissos profissionais e pessoais, a frequência dos deslocamentos também merece atenção.
Além disso, o local onde o carro permanece estacionado durante o expediente pode fazer diferença na avaliação. Por isso, informar corretamente o endereço de pernoite e os locais habituais de estacionamento ajuda a obter uma cotação mais adequada.
Vale destacar, ainda, que utilizar o veículo para ir ao escritório não é necessariamente o mesmo que utilizá-lo profissionalmente. Por exemplo, uma pessoa que dirige até o trabalho possui uma rotina diferente de outra que realiza visitas frequentes a clientes ou utiliza o carro em atividades comerciais.
Nesse último caso, é importante informar a finalidade real à seguradora. Dessa maneira, a proposta poderá considerar a utilização do veículo e as condições de cobertura apropriadas.
3. Condutor de 62 anos que utiliza o carro para lazer
Características do perfil:
- Região: Florianópolis (SC).
- Idade do principal condutor: 62 anos.
- Finalidade: uso pessoal, com deslocamentos cotidianos e passeios.
- Veículo: Toyota Corolla XEi 2.0 2026.
- Cobertura considerada: compreensiva.
Valor anual estimado: R$ 2.500 a R$ 4.500.
Neste terceiro cenário, o motorista utiliza o veículo principalmente para atividades pessoais e momentos de lazer. Assim, sua rotina pode ser diferente da de alguém que percorre longas distâncias diariamente por motivos profissionais.
Ainda assim, a idade, isoladamente, não determina o preço do seguro. A seguradora também considera fatores como a região de circulação, o local onde o carro fica estacionado, o histórico de sinistros e as coberturas selecionadas.
Além disso, quem já possui seguro pode ter direito a uma classe de bônus, conforme as regras aplicáveis à contratação. Esse benefício pode influenciar o valor da renovação, embora não garanta necessariamente a proposta mais econômica.
Portanto, mesmo para quem utiliza o Corolla com menor frequência, é importante comparar as opções disponíveis. Dessa forma, fica mais fácil avaliar o custo-benefício e escolher uma proteção compatível com as necessidades do motorista.
Comparativo das três simulações do seguro do Corolla
Confira, a seguir, um resumo dos perfis apresentados.
| Perfil | Região | Utilização do veículo | Idade | Seguro anual estimado |
|---|---|---|---|---|
| 1 | Campinas (SP) | Pessoal: estudo e trabalho | 25 anos | R$ 4.000 a R$ 7.000 |
| 2 | Pinheiros, São Paulo (SP) | Profissional e pessoal | 40 anos | R$ 3.000 a R$ 5.500 |
| 3 | Florianópolis (SC) | Pessoal e lazer | 62 anos | R$ 2.500 a R$ 4.500 |
É importante ressaltar que essas faixas são estimativas ilustrativas, e não resultados de cotações individuais. Portanto, não representam preços garantidos para os perfis ou endereços apresentados.
Além disso, a diferença entre os valores não significa que determinada idade ou região sempre resulte em um seguro mais barato. Afinal, o preço depende da combinação de vários fatores e dos critérios de cada seguradora.
Por isso, se você deseja descobrir quanto custa o seguro do seu Toyota Corolla, o próximo passo é solicitar uma cotação com seus dados reais.
O que influencia o preço do seguro do Corolla?
Como vimos, o valor do seguro não depende apenas do modelo do veículo. Na verdade, as seguradoras analisam diversas informações para avaliar os riscos e calcular o preço da proteção.
A seguir, conheça os principais fatores que podem influenciar sua cotação.
Idade do principal condutor
A idade e a experiência ao volante podem influenciar a avaliação de risco. Em determinadas situações, por exemplo, motoristas mais jovens podem receber propostas com valores superiores.
Entretanto, essa relação não é uma regra universal. Afinal, o histórico de direção, a região de circulação e as demais características do perfil também podem interferir no resultado.
Por isso, não é possível determinar o preço do seguro apenas pela idade do motorista.
Região onde o veículo circula
O CEP de residência e as regiões de circulação ajudam a seguradora a avaliar fatores como a frequência de roubos e furtos e a exposição a acidentes.
Consequentemente, dois proprietários do mesmo Toyota Corolla podem receber propostas diferentes mesmo quando possuem idades e rotinas semelhantes.
Além disso, o local onde o carro costuma passar a noite pode ser relevante para a análise. Dessa maneira, informar o endereço correto é fundamental para obter uma cotação compatível com a realidade.
Finalidade de uso do veículo
A utilização do carro também interfere na avaliação. Afinal, um veículo usado para passeios pode ter uma rotina diferente de outro que circula diariamente em atividades profissionais.
Nesse sentido, é importante distinguir o uso pessoal dos deslocamentos para o trabalho e das atividades comerciais.
Quem utiliza o Corolla para realizar entregas, visitar clientes ou trabalhar com transporte por aplicativo, por exemplo, deve informar essa finalidade à seguradora. Assim, a empresa poderá avaliar as condições de contratação adequadas para aquela utilização.
Local onde o carro fica estacionado
O local de estacionamento é outro fator que pode influenciar a cotação. Ter garagem na residência ou no trabalho, por exemplo, pode modificar a avaliação conforme os critérios da seguradora.
Por isso, informe onde o veículo costuma passar a noite e onde permanece durante o expediente. Dessa forma, a análise poderá considerar a rotina real do automóvel.
Ano e versão do Toyota Corolla
O ano-modelo e a versão do veículo também influenciam o cálculo. Isso ocorre porque o valor do automóvel, os equipamentos, a disponibilidade de peças e os custos de reparação podem variar.
Além disso, o Corolla possui diferentes versões, incluindo opções com motorizações e equipamentos distintos. Consequentemente, o preço do seguro de um Corolla XEi pode ser diferente do valor de uma versão Altis ou híbrida.
Portanto, ao solicitar uma cotação, tenha em mãos as informações corretas sobre a versão e o ano do seu veículo.
Coberturas contratadas e valor da franquia
As coberturas escolhidas interferem diretamente no preço final. Por exemplo, uma apólice com proteção mais abrangente pode custar mais do que uma modalidade limitada a determinados eventos.
Da mesma forma, a franquia merece atenção. Ela representa a participação financeira do segurado em situações previstas no contrato, como determinados reparos após uma colisão coberta.
Em algumas propostas, uma franquia menor pode estar associada a um prêmio maior. Contudo, essa relação depende das condições oferecidas por cada seguradora.
Por isso, compare não apenas o preço do seguro, mas também o valor da franquia, os limites de indenização e os serviços incluídos.
Quais coberturas contratar para o Toyota Corolla?
Antes de escolher uma apólice, vale avaliar os riscos aos quais você está mais exposto. Afinal, a proteção ideal depende das características do veículo, da rotina do motorista e do orçamento disponível.
Entre as coberturas e os serviços que podem estar disponíveis, destacam-se:
- Colisão: pode cobrir danos ao próprio veículo decorrentes de eventos previstos no contrato, respeitando as condições e a franquia aplicável.
- Roubo e furto: oferece proteção para essas ocorrências, conforme as regras estabelecidas na apólice.
- Incêndio e eventos da natureza: podem estar incluídos na cobertura contratada, dependendo das condições do seguro.
- Danos a terceiros: pode cobrir prejuízos materiais e corporais causados a outras pessoas, respeitando os limites contratados.
- Assistência 24 horas: pode incluir serviços como reboque e socorro, de acordo com o plano escolhido.
- Vidros e retrovisores: pode ajudar com despesas de reparação ou substituição, conforme as regras e franquias específicas.
- Carro reserva: pode disponibilizar um veículo temporário nas situações previstas no contrato.
Entretanto, nem todas essas proteções estão automaticamente incluídas em todas as apólices. Por isso, confira quais coberturas fazem parte da proposta e quais precisam ser contratadas separadamente.
Além disso, compare os limites de indenização, as exclusões e as condições de utilização dos serviços. Dessa maneira, você poderá escolher uma proteção mais adequada às suas necessidades.
Como economizar no seguro do Corolla?
Embora o preço varie conforme o perfil do motorista, existem algumas medidas que podem ajudar você a encontrar uma proposta competitiva. O objetivo é equilibrar o custo do seguro com a proteção necessária.
1. Compare propostas de diferentes seguradoras
Em primeiro lugar, solicite cotações com diferentes seguradoras. Afinal, cada empresa utiliza critérios próprios de precificação e pode apresentar condições distintas para o mesmo perfil.
Além disso, comparar propostas ajuda a identificar diferenças nas coberturas, nas franquias e nos serviços oferecidos.
2. Informe os dados corretamente
Em seguida, confira todas as informações fornecidas durante a cotação. A idade do principal condutor, o endereço, a utilização do veículo e os condutores habituais devem corresponder à realidade.
Embora alguns dados pareçam secundários, eles ajudam a seguradora a avaliar o risco. Além disso, declarações incorretas podem gerar problemas na análise de um sinistro, conforme as condições contratuais e a legislação aplicável.
3. Avalie o valor da franquia
Outra medida importante é comparar o valor da franquia com o preço anual do seguro. Uma proposta mais barata pode apresentar uma franquia maior, aumentando a participação financeira do segurado em determinados reparos.
Por isso, considere quanto você conseguiria pagar em caso de sinistro antes de escolher a opção mais econômica.
4. Escolha coberturas adequadas à sua rotina
Também vale avaliar quais proteções fazem sentido para o seu dia a dia. Se você utiliza o Corolla diariamente, por exemplo, pode considerar importante contar com assistência 24 horas.
Por outro lado, quem depende do veículo para trabalhar pode avaliar a contratação de carro reserva, conforme as condições oferecidas.
Assim, em vez de escolher apenas pelo menor preço, você poderá buscar uma combinação de coberturas compatível com suas necessidades.
5. Verifique a possibilidade de aproveitar o bônus
Por fim, se você já possui seguro auto, verifique se pode aproveitar sua classe de bônus em uma renovação ou nova contratação.
Esse benefício pode reduzir o prêmio, conforme as regras da seguradora e as condições de elegibilidade. Entretanto, o desconto não é necessariamente igual em todas as empresas.
Portanto, mesmo quando existe bônus disponível, vale comparar o valor final das propostas.
Vale a pena contratar um seguro para o Toyota Corolla?
Contratar um seguro para o Toyota Corolla pode ajudar a reduzir o impacto financeiro de imprevistos, como colisões, roubos e furtos, desde que os eventos estejam previstos na apólice.
Como o Corolla possui diferentes versões e valores de mercado, eventuais reparos também podem representar despesas importantes. Além disso, uma colisão pode gerar prejuízos ao próprio veículo e, dependendo do caso, a automóveis ou bens de terceiros.
Nesse contexto, contar com uma cobertura adequada pode trazer mais tranquilidade. Entretanto, a escolha deve considerar o orçamento disponível, a frequência de utilização do carro e o nível de proteção desejado.
Por isso, antes de fechar o contrato, compare as propostas, confira as condições e avalie o custo-benefício de cada alternativa. Dessa forma, será mais fácil encontrar uma opção que atenda às suas necessidades sem comprometer o planejamento financeiro.
Faça uma cotação para o seu Toyota Corolla
Como você viu ao longo deste artigo, o preço do seguro do Corolla varia conforme a idade do principal condutor, a região, a finalidade de uso e as coberturas contratadas. Portanto, embora as estimativas ajudem no planejamento, somente uma cotação personalizada poderá indicar o valor disponível para o seu perfil.
Na PotSeg, você pode buscar uma opção de seguro auto alinhada à sua rotina e avaliar as condições oferecidas para proteger seu veículo.
Quer descobrir quanto custa proteger o seu Toyota Corolla? Entre em contato com a PotSeg e solicite uma cotação personalizada. Assim, você poderá comparar as opções disponíveis e escolher uma proteção adequada para o seu dia a dia.
Afinal, proteger seu carro também significa se preparar melhor para os imprevistos e cuidar do que realmente importa.