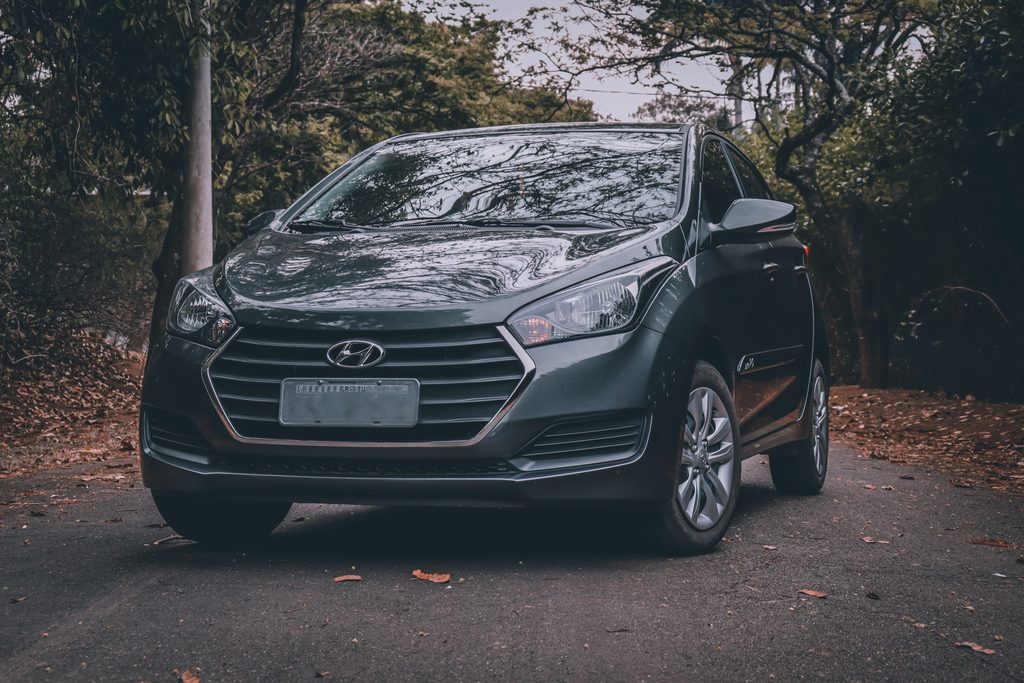
Quanto custa um seguro de HB20? Essa é uma das principais perguntas de quem está pensando em comprar ou já possui um Hyundai HB20. No entanto, não existe um preço único para o seguro do modelo.
Isso acontece porque a seguradora considera diversas informações para calcular o valor da proteção. Entre elas, estão a idade do principal condutor, a região onde o veículo circula, a forma de utilização do carro, o local onde ele fica estacionado e as coberturas escolhidas.
Por esse motivo, dois motoristas podem ter o mesmo modelo e ano de HB20 e, ainda assim, receber cotações bastante diferentes.
Além disso, o seguro ideal para quem usa o carro todos os dias pode ser diferente daquele indicado para quem dirige apenas nos finais de semana. Da mesma forma, quem mora ou circula em uma região com maior exposição a alagamentos pode ter prioridades diferentes de quem utiliza o veículo principalmente em rodovias.
Para entender melhor essa diferença, neste artigo vamos apresentar três simulações de seguro para um HB20, considerando perfis distintos de condutores, regiões e formas de utilização do veículo.
Importante: os valores apresentados neste artigo são simulações ilustrativas, criadas para demonstrar como diferentes perfis podem influenciar o preço do seguro. Eles não representam uma cotação real ou um valor fixo de mercado. O preço final depende da análise de cada seguradora e das características informadas no momento da contratação.
Quanto custa, em média, o seguro de um HB20?
O valor do seguro de um HB20 pode variar bastante de acordo com o perfil do motorista e as condições da contratação.
Para visualizar isso na prática, podemos imaginar três situações diferentes:
| Perfil | Região | Idade | Uso do veículo | Seguro anual simulado |
|---|---|---|---|---|
| Perfil 1 | Campinas (SP) | 35 anos | Uso pessoal | R$ 2.450 |
| Perfil 2 | São Paulo (SP) | 23 anos | Uso pessoal | R$ 4.180 |
| Perfil 3 | São Paulo (SP) | 42 anos | Uso profissional/trabalho | R$ 3.760 |
Esses valores são apenas exemplos para mostrar como o perfil influencia a cotação.
Ainda assim, é importante lembrar que a diferença pode ser maior ou menor em uma cotação real, dependendo do veículo específico, da versão do HB20, do CEP, das coberturas escolhidas, da seguradora e de outros critérios de análise.
Simulação 1: HB20 para uso pessoal em Campinas
Para começar, imagine uma pessoa de 35 anos, residente em Campinas, que utiliza o HB20 principalmente para atividades pessoais.
Nesse caso, vamos considerar:
- Idade do principal condutor: 35 anos;
- Região: Campinas (SP);
- Uso: pessoal;
- Veículo: Hyundai HB20;
- Local de estacionamento: residência e/ou garagem;
- Perfil de utilização: deslocamentos cotidianos e lazer;
- Seguro anual simulado: R$ 2.450.
Nesse exemplo, o motorista não utiliza o veículo profissionalmente e percorre trajetos relacionados à rotina pessoal.
Além disso, o perfil considerado possui idade diferente de um condutor mais jovem, o que pode influenciar a análise de risco realizada pela seguradora.
Quanto esse motorista pagaria por mês?
Se dividirmos o valor anual simulado em 12 parcelas apenas para efeito de comparação:
R$ 2.450 ÷ 12 = aproximadamente R$ 204 por mês.
Entretanto, isso não significa necessariamente que a seguradora oferecerá exatamente 12 parcelas nesse valor. As condições de pagamento podem variar conforme a seguradora e a contratação.
Simulação 2: HB20 para uso pessoal em São Paulo
Agora, considere uma segunda situação.
Imagine um motorista de 23 anos, residente na cidade de São Paulo, que utiliza o HB20 para ir à faculdade, sair com amigos e realizar atividades pessoais.
Para essa simulação, vamos considerar:
- Idade do principal condutor: 23 anos;
- Região: São Paulo (SP);
- Uso: pessoal;
- Veículo: Hyundai HB20;
- Local de estacionamento: residência;
- Perfil de utilização: deslocamentos urbanos e lazer;
- Seguro anual simulado: R$ 4.180.
Nesse cenário hipotético, o valor ficou maior do que no primeiro perfil.
Mas por que isso acontece?
Primeiramente, os dois motoristas possuem idades diferentes. Além disso, estamos considerando regiões distintas e características diferentes de utilização do veículo.
No entanto, essa comparação não significa que todo motorista de 23 anos pagará mais pelo seguro. Afinal, a seguradora analisa um conjunto de informações antes de definir as condições da contratação.
Portanto, idade, região e utilização devem ser observadas em conjunto, e não isoladamente.
Quanto esse motorista pagaria por mês?
Considerando apenas uma divisão matemática do valor anual:
R$ 4.180 ÷ 12 = aproximadamente R$ 348 por mês.
Mais uma vez, esse cálculo serve apenas para facilitar a comparação. As condições reais de parcelamento dependem da proposta apresentada pela seguradora.
Simulação 3: HB20 utilizado para trabalho em São Paulo
Por fim, vamos considerar um terceiro cenário.
Imagine um motorista de 42 anos, residente em São Paulo, que utiliza o HB20 não apenas para atividades pessoais, mas também para deslocamentos relacionados ao trabalho.
Para essa simulação:
- Idade do principal condutor: 42 anos;
- Região: São Paulo (SP);
- Uso: trabalho e atividades pessoais;
- Veículo: Hyundai HB20;
- Local de estacionamento: residência;
- Perfil de utilização: deslocamentos frequentes durante a semana;
- Seguro anual simulado: R$ 3.760.
Nesse caso, a utilização profissional ou relacionada ao trabalho entra como uma característica relevante da cotação.
Por isso, é importante informar corretamente a finalidade de uso do veículo durante a contratação.
O motorista não deve alterar essa informação apenas para tentar reduzir o preço do seguro. Afinal, a apólice precisa refletir a realidade de uso do veículo.
Quanto esse motorista pagaria por mês?
Dividindo o valor anual simulado por 12:
R$ 3.760 ÷ 12 = aproximadamente R$ 313 por mês.
Novamente, trata-se apenas de uma referência matemática, e não de uma condição de parcelamento garantida.
Por que o preço do seguro do HB20 muda de um motorista para outro?
Agora que você viu os três exemplos, fica mais fácil entender por que não existe uma resposta única para a pergunta “quanto custa um seguro de HB20?”
A seguradora considera diferentes informações para avaliar o risco da contratação.
Entre os principais fatores, estão a idade do condutor, a região, a utilização do veículo, as características do carro e as coberturas escolhidas.
Idade do principal condutor
A idade é um dos fatores que podem entrar na análise de risco.
Por isso, um HB20 conduzido principalmente por uma pessoa de 23 anos pode apresentar uma cotação diferente daquele utilizado por um motorista de 40 anos.
No entanto, não é possível determinar o preço apenas pela idade. A seguradora considera o conjunto de informações apresentado na proposta.
Dessa maneira, dois condutores com a mesma idade também podem receber cotações diferentes.
Região onde o carro circula
O local onde o veículo circula também pode influenciar o cálculo.
As seguradoras podem analisar características relacionadas à região informada, como exposição a determinados riscos e frequência de ocorrências.
Consequentemente, o mesmo HB20 pode apresentar valores diferentes para motoristas que vivem em cidades ou regiões distintas.
Além disso, o local onde o veículo costuma permanecer estacionado também pode fazer parte da análise.
Forma de utilização
Outro fator importante é saber como o carro será utilizado.
Um HB20 utilizado apenas para lazer possui uma rotina diferente daquele que circula diariamente para trabalho.
Assim, a finalidade declarada durante a cotação precisa corresponder à realidade.
Além disso, se a utilização mudar depois da contratação, vale conversar com a corretora para verificar se é necessário atualizar as informações da apólice.
Local onde o carro fica estacionado
O local onde o HB20 permanece quando não está sendo utilizado também pode fazer parte da análise.
Por exemplo, existe diferença entre um veículo que fica regularmente em uma garagem fechada e outro que permanece estacionado na rua.
Por isso, essa informação deve ser declarada corretamente durante a contratação.
Dessa forma, a seguradora consegue considerar as características reais do uso do veículo.
Perfil do veículo
O próprio modelo do carro também entra na avaliação.
Versão, ano, características do veículo e outros dados podem influenciar o valor apresentado pela seguradora.
Por esse motivo, mesmo dois HB20 aparentemente semelhantes podem ter cotações diferentes.
As coberturas também alteram o preço do seguro do HB20?
Sim.
Além do perfil do motorista, as coberturas escolhidas influenciam o valor final.
Um seguro com uma proteção mais ampla tende a apresentar condições diferentes de uma contratação mais básica.
Dependendo do produto, entre as coberturas e serviços disponíveis podem estar:
- Colisão;
- Roubo e furto;
- Incêndio;
- Eventos da natureza;
- Danos a terceiros;
- Danos corporais a terceiros;
- Danos morais, conforme contratação;
- Proteção para vidros;
- Assistência 24 horas;
- Carro reserva;
- Acidentes pessoais de passageiros.
Por isso, ao comparar duas cotações de HB20, não olhe apenas para o preço.
Em vez disso, confira se as propostas oferecem as mesmas coberturas, limites e serviços.
Assim, você consegue fazer uma comparação mais justa entre as opções.
E a franquia? Ela influencia o preço?
Sim.
A franquia é outro ponto que merece atenção durante a comparação.
Em determinadas situações de dano parcial, o segurado participa do pagamento do reparo por meio da franquia estabelecida na apólice.
Por exemplo, imagine duas propostas hipotéticas:
Proposta A
- Seguro: R$ 2.800;
- Franquia: R$ 4.000.
Proposta B
- Seguro: R$ 3.200;
- Franquia: R$ 2.500.
Nesse exemplo, a primeira proposta apresenta um seguro mais barato, mas possui uma franquia maior.
Portanto, comparar apenas o valor anual pode levar a uma conclusão incompleta.
Além disso, é importante lembrar que a franquia se aplica conforme as condições estabelecidas na apólice.
Por isso, o ideal é analisar o preço do seguro junto com a franquia, as coberturas e os demais serviços.
Seguro do HB20 para trabalho é mais caro?
Não existe uma regra fixa que determine que todo HB20 utilizado para trabalho terá um seguro mais caro.
Entretanto, a forma de utilização do veículo pode influenciar a análise de risco da seguradora.
Um carro utilizado profissionalmente pode ter uma rotina de circulação diferente de um veículo usado exclusivamente para lazer.
Por essa razão, informe corretamente a finalidade de uso durante a cotação.
Além disso, se você utiliza o HB20 para trabalho, converse com a corretora para verificar quais condições se aplicam ao seu perfil.
Seguro do HB20 para motorista jovem costuma ser mais caro?
A idade do principal condutor pode influenciar o preço do seguro, e motoristas mais jovens podem receber cotações diferentes de condutores mais experientes.
Porém, não é correto determinar o valor apenas pela idade.
A seguradora considera diversas informações em conjunto, como região, utilização do veículo, características do carro, coberturas escolhidas e outros critérios de aceitação e precificação.
Dessa forma, a melhor maneira de descobrir quanto custa o seguro do seu HB20 é realizar uma cotação considerando o seu perfil real.
Como economizar no seguro do HB20?
Economizar não significa necessariamente escolher a proposta mais barata.
Em primeiro lugar, compare diferentes opções e verifique exatamente o que cada uma oferece.
Em seguida, avalie quais coberturas realmente fazem sentido para a sua rotina. Afinal, contratar uma proteção adequada pode ser mais interessante do que simplesmente reduzir o preço da apólice.
Além disso, algumas atitudes podem ajudar na comparação:
- Compare propostas de diferentes seguradoras;
- Analise as coberturas;
- Confira o valor da franquia;
- Verifique os limites para terceiros;
- Avalie a assistência 24 horas;
- Confira as condições do carro reserva;
- Informe corretamente o perfil do condutor;
- Mantenha os dados da apólice atualizados.
Dessa maneira, você consegue buscar um equilíbrio entre preço e proteção.
Vale a pena fazer uma cotação de seguro para o HB20?
Sim, principalmente porque o preço pode variar bastante de acordo com o perfil.
Como vimos nas simulações, três motoristas com o mesmo modelo de veículo podem receber valores diferentes por causa de características como idade, região e forma de utilização.
Além disso, as coberturas escolhidas também alteram a composição do seguro.
Por isso, não existe uma tabela universal que determine quanto todo proprietário de HB20 vai pagar.
Na prática, a melhor alternativa é fazer uma cotação personalizada.
Como escolher o seguro ideal para o seu HB20?
Antes de contratar, pense primeiro na sua rotina.
Você usa o carro para trabalhar? Dirige apenas nos finais de semana? Faz viagens frequentes? Mora em uma região com histórico de alagamentos? Outra pessoa utiliza o veículo?
A partir dessas respostas, fica mais fácil identificar quais coberturas merecem atenção.
Em seguida, compare as propostas considerando não apenas o preço, mas também franquia, limites de indenização, assistência e demais condições.
Assim, você consegue encontrar uma proteção mais alinhada ao seu perfil.
Afinal, quanto custa o seguro de um HB20?
O preço do seguro de um HB20 varia conforme o perfil do motorista, região, utilização do veículo, características do carro, coberturas escolhidas, franquia e critérios da seguradora.
Nas simulações deste artigo, os valores anuais ficaram entre R$ 2.450 e R$ 4.180, mas esses números servem apenas como referência ilustrativa.
Na realidade, a sua cotação pode ficar acima ou abaixo desses valores.
Por isso, se você quer descobrir quanto custa o seguro do seu HB20, o caminho mais preciso é fazer uma cotação personalizada com os seus dados reais.
Na Pot, você pode comparar opções de seguro auto de acordo com o seu perfil e entender quais coberturas fazem sentido para o seu HB20, sua rotina e seu orçamento.