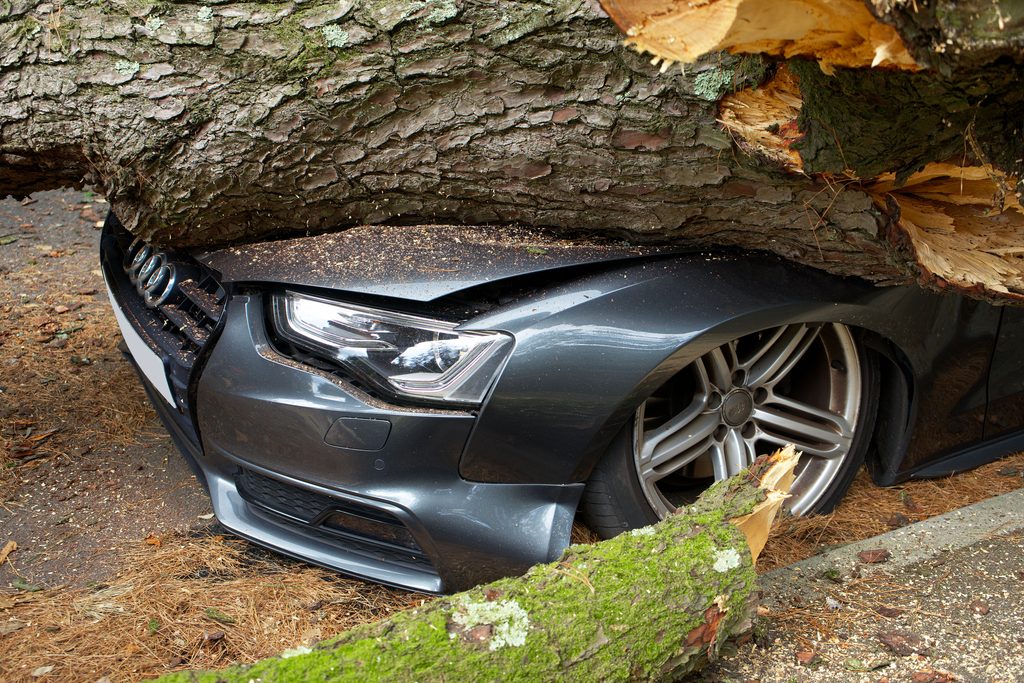
Acidentes acontecem e, quando envolvem um veículo segurado, uma das principais dúvidas é: o seguro vai pagar o conserto ou indenizar o valor do carro?
A resposta depende da extensão dos danos e, principalmente, dos critérios definidos na apólice. É aí que entram dois conceitos muito importantes no seguro auto: sinistro parcial e sinistro total.
Embora os nomes pareçam fáceis de entender, existem detalhes que fazem diferença na hora de acionar o seguro. Por isso, entender como cada situação funciona pode evitar surpresas e ajudar você a escolher uma proteção mais adequada para o seu carro.
O que é sinistro no seguro auto?
Antes de entender a diferença entre sinistro parcial e total, é importante saber o que significa sinistro.
No seguro auto, sinistro é a ocorrência de um evento que pode gerar um prejuízo coberto pela apólice. Um acidente de trânsito, uma colisão, um alagamento, um incêndio ou até mesmo um roubo podem gerar um sinistro, desde que o evento esteja previsto nas coberturas contratadas.
Quando o sinistro acontece, a seguradora analisa o caso e verifica quais procedimentos e indenizações se aplicam de acordo com as condições da apólice.
O que é um sinistro parcial?
O sinistro parcial acontece quando o veículo sofre danos, mas ainda pode ser reparado sem que o caso seja caracterizado como indenização integral.
Imagine, por exemplo, que você se envolva em uma colisão e danifique o para-choque, o capô, os faróis e algumas partes da lataria. Se o custo do reparo não atingir o percentual estabelecido na apólice para caracterizar uma indenização integral, o veículo poderá passar por conserto.
Nesse cenário, o segurado normalmente aciona a seguradora, segue o processo de regulação do sinistro e leva o veículo para uma oficina, conforme as regras previstas no contrato. A seguradora autoriza os reparos e a oficina realiza o serviço.
E a franquia no sinistro parcial?
Aqui aparece um ponto importante: a franquia pode ser aplicada em um sinistro parcial, conforme as condições contratadas.
A franquia representa a parte do prejuízo que fica sob responsabilidade do segurado em determinadas situações. Por isso, antes de contratar um seguro auto, vale conferir não apenas o preço da apólice, mas também o valor da franquia e as coberturas incluídas.
Por exemplo:
- Conserto do veículo: R$ 12.000
- Franquia prevista na apólice: R$ 3.000
- Valor restante do reparo: conforme as regras da cobertura contratada
Os valores e a forma de participação podem variar de acordo com a apólice. Por isso, sempre confira as condições específicas do seu seguro.
O que é um sinistro total?
Já o sinistro total, também chamado de indenização integral, ocorre quando os prejuízos do veículo atingem o percentual estabelecido nas condições contratuais para caracterizar a perda total.
A SUSEP explica que as condições do seguro devem estabelecer esse critério. Como referência, a indenização integral pode ser caracterizada quando os prejuízos atingem ou ultrapassam 75% do valor contratado, ou um percentual inferior quando previsto na apólice.
Por isso, não é correto afirmar que todo carro com mais de 75% de danos automaticamente terá perda total. O percentual e os critérios dependem das condições da apólice.
Além dos casos de danos muito elevados, situações como roubo ou furto do veículo sem recuperação também podem resultar em indenização integral, de acordo com a cobertura contratada.
Como funciona a indenização em caso de perda total?
Quando o sinistro gera indenização integral, o valor pago pela seguradora depende da modalidade de contratação prevista na apólice.
No valor de mercado referenciado, por exemplo, a indenização considera a tabela de referência indicada na apólice e o fator de ajuste contratado. Já no valor determinado, a apólice estabelece previamente o valor da indenização integral.
Por isso, entender como o valor do seu carro será calculado em caso de perda total é uma etapa importante antes de contratar o seguro.
Sinistro parcial x. sinistro total: qual é a diferença?
De forma simples:
| Sinistro parcial | Sinistro total |
|---|---|
| O veículo pode ser reparado | O caso é caracterizado como indenização integral |
| Os danos ficam abaixo do critério de indenização integral da apólice | Os danos atingem o percentual definido no contrato |
| O veículo passa por reparos | A seguradora paga a indenização prevista para o caso |
| Pode haver cobrança de franquia, conforme a cobertura | A aplicação da franquia depende das condições contratadas |
| O carro continua com o proprietário após o reparo | Em regra, após a indenização integral, o salvado passa para a seguradora, conforme as condições aplicáveis |
A diferença principal, portanto, está na extensão dos danos e nos critérios definidos no contrato de seguro.
O que fazer depois de um sinistro?
Independentemente de o dano parecer pequeno ou grande, o segurado deve comunicar o sinistro à seguradora e seguir os procedimentos previstos na apólice.
Em um sinistro parcial, por exemplo, a SUSEP orienta que o segurado comunique a ocorrência, apresente a documentação necessária e aguarde a autorização da seguradora antes da realização dos reparos.
Já nos casos de indenização integral, o processo envolve a apresentação dos documentos necessários e, após a conclusão da regulação e do pagamento, os procedimentos relacionados à transferência do veículo, conforme o caso.
Por isso, não é recomendado começar um reparo por conta própria antes de entender as orientações da seguradora.
Por que é importante conhecer a sua apólice?
Na hora de contratar um seguro auto, muita gente olha apenas para o preço. No entanto, o valor do seguro é apenas uma parte da decisão.
Também vale analisar:
- Quais eventos estão cobertos;
- Como funciona a indenização integral;
- Qual percentual caracteriza perda total;
- Qual é o valor da franquia;
- Como funciona a indenização em caso de roubo ou furto;
- Qual critério será utilizado para calcular o valor do veículo;
- Quais são os serviços e assistências disponíveis;
- Quais são as regras para utilização de oficinas.
A própria SUSEP destaca a importância de observar as condições contratuais para entender os critérios de indenização integral e parcial.
Afinal, qual seguro auto escolher?
Não existe uma única configuração de seguro que funcione para todos os motoristas. O ideal depende do veículo, da forma de utilização, do perfil do condutor e das coberturas que fazem sentido para cada situação.
Por isso, contar com uma corretora de seguros pode facilitar a comparação entre diferentes opções e ajudar você a entender o que está contratando antes de fechar a apólice.
Afinal, mais importante do que simplesmente ter um seguro é saber quais situações ele realmente protege.
Ficou com dúvidas sobre o seu seguro auto?
Na Pot, você pode contar com orientação para encontrar uma opção de seguro auto de acordo com o seu perfil e as suas necessidades.
Faça uma cotação e entenda quais coberturas fazem sentido para o seu carro.